Una pequeña empresa que presta servicios de citas a contratistas locales vio su cuenta de Stripe cerrada después de que se bloqueara una sola factura de $1,500. A pesar de presentar documentos de la empresa y una carta de apelación, se le informó a la compañía que la decisión era definitiva porque su modelo de negocio presentaba un 'nivel de riesgo inaceptable'.
El incidente y la respuesta de Stripe
El dueño del negocio informó que su primer cliente aceptó un servicio a través de una llamada grabada y guardó una tarjeta mediante un enlace de pago de $1 de Stripe. Cuando la empresa intentó más tarde cobrar la tarjeta guardada por $1,500 por tres citas completadas, Stripe bloqueó el pago.
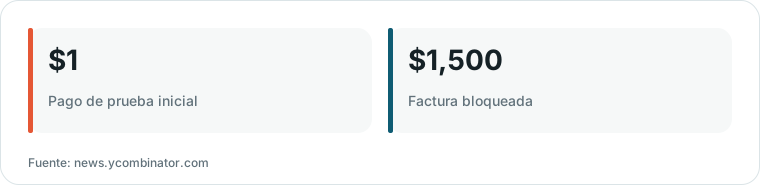
Gráfico elaborado por HN Digest a partir de las cifras reportadas por news.ycombinator.com; los valores se muestran como aparecen en la fuente.
Tras el bloqueo, la cuenta fue cerrada en un plazo de dos días. El propietario intentó apelar enviando documentos de la empresa y la factura, pero Stripe rechazó la apelación, afirmando que el modelo de negocio presentaba un nivel de riesgo que no podían soportar.
El propietario señaló que Stripe se negó a revisar pruebas primarias, como la llamada grabada con el cliente o los mensajes con el consumidor, y mantuvo que la decisión era definitiva incluso después de una escalada interna por parte de un empleado de Stripe.
“El soporte nos dijo que nuestro 'modelo de negocio presenta un nivel de riesgo que no podemos soportar' y que la decisión es definitiva.”
— Ask HN: Stripe closed us after one $1,500 invoice and never asked for evidence
Detección de fraude y coincidencia de patrones
Los comentaristas en Hacker News señalaron que la secuencia de transacciones específica —un pago inicial pequeño seguido de un cargo significativamente mayor— es un patrón clásico utilizado por criminales para probar números de tarjetas de crédito robadas. Este patrón a menudo activa rechazos automáticos tanto de los bancos como de los procesadores de pagos.
Un comentarista sugirió que el modelo de negocio podría parecerse a los patrones utilizados por industrias de alto riesgo, como los servicios de acompañantes, lo que puede dificultar que los sistemas automáticos distingan entre actividades legítimas y fraudulentas. Otro usuario señaló que la empresa podría haber evitado esto utilizando configuraciones de pago 'off-session', que están diseñadas para cargos realizados cuando el cliente no está activamente presente en el flujo de pago.
Consejos de la comunidad y alternativas
Para evitar problemas similares, algunos comentaristas sugirieron utilizar el sistema de facturación nativo de Stripe, que puede proporcionar más flexibilidad y una mejor verificación. Otros recomendaron migrar a procesadores de pagos que se especialicen en cuentas de 'alto riesgo', como Paykings, para garantizar un servicio más estable para modelos de negocio no tradicionales.
La discusión también abordó la percepción de un declive en el soporte al cliente por parte de las grandes plataformas. Un comentarista, escribiendo como breue, afirmó que Stripe se había convertido en una 'empresa despiadada/sin alma' que ya no proporciona un soporte significativo a sus clientes a largo plazo o a las pequeñas empresas.