Se alega que NVIDIA orquestó un modelo de 'financiamiento circular' invirtiendo miles de millones en startups de IA para asegurar que esas empresas pudieran comprar sus GPUs. Según los informes, esta estrategia tenía como objetivo gestionar una 'avalancha' de semiconductores de TSMC que carecían de compradores inmediatos mientras la industria se desplazaba hacia soluciones de hardware personalizado.
El mecanismo del financiamiento circular
La estrategia reportada implica un bucle donde NVIDIA proporciona capital a una startup, la cual luego utiliza ese capital para comprar los productos de alto margen de NVIDIA. Esto crea un ciclo de ingresos que puede tratarse más de mover inventario que de un crecimiento orgánico del mercado.
Ejemplos específicos incluyen una inversión anual de 10,000 millones de dólares en OpenAI y un acuerdo con CoreWeave, un proveedor de la nube que alquila chips de NVIDIA. Estos acuerdos permiten a NVIDIA asegurar compromisos a gran escala mientras financian simultáneamente la capacidad de pago del cliente.
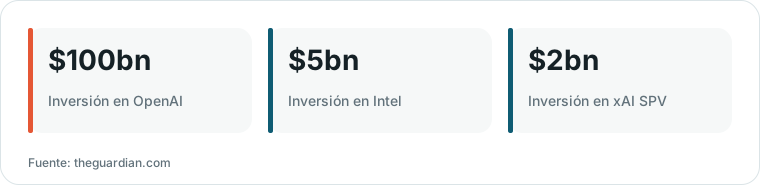
Gráfico elaborado por HN Digest a partir de cifras de theguardian.com; los valores se muestran como en la fuente.
“Nvidia insiste en que no es Enron, pero sus acuerdos de IA están poniendo a prueba la fe de los inversores”
— Nvidia insists it isn’t Enron, but its AI deals are testing investor faith
Gestión del exceso de oferta y percepción del mercado
Los informes sugieren que estas inversiones fueron una respuesta a una inminente sobreoferta de semiconductores de TSMC. Al financiar a proveedores de nube a pequeña escala, NVIDIA pudo mantener la percepción de una alta demanda incluso cuando los grandes hiperescaladores comenzaron a moverse hacia silicio fabricado a medida.
Presuntamente, este enfoque ayudó a NVIDIA a navegar por un período en el que estaba 'obligada' a gestionar un volumen masivo de GPUs que no tenían compradores inmediatos no circulares.
Fricciones internas y riesgos financieros
Se informa que la estrategia enfrentó oposición interna. Durante una reunión en agosto, el CFO de NVIDIA presuntamente presionó para reducir estos acuerdos de financiamiento circular. En respuesta, el CEO Jensen Huang presuntamente se opuso, destacando la urgencia de mantener estas inversiones para asegurar la cuota de mercado.

Esta imagen representa a Jensen Huang, el CEO de NVIDIA, quien es mencionado en el artículo en relación con su papel en el mantenimiento de las estrategias de inversión a pesar de las fricciones internas.
Los analistas han expresado su preocupación por el hecho de que este modelo crea una exposición significativa si el crecimiento de la IA se ralentiza. Si bien NVIDIA niega ser similar a empresas como Enron, la dependencia de la demanda financiada por el proveedor sigue siendo un punto de escrutinio para los inversores con respecto a la sostenibilidad del auge actual.
Qué dicen los lectores de Hacker News
- Alternativa: Un comentarista sugirió que la práctica podría ser una estrategia comercial estándar de desplegar capital excedente en empresas de alto crecimiento con descuento en lugar de una conspiración. comentario ↗
- Escéptico: Varios comentaristas expresaron escepticismo sobre si los precios de las GPUs bajarían realmente, señalando que la alta demanda de grandes actores como Google y OpenAI mantendría los precios elevados incluso si la oferta aumentara. comentario ↗
- Escéptico: Un comentarista argumentó que la situación ya es bien conocida y sugirió que el informe podría ser una narrativa amplificada por vendedores en corto o titulares de opciones. comentario ↗
Resumen de opiniones del hilo de Hacker News; no son hechos verificados. Leer el debate completo ↗