Canadá ha lanzado Real-Time Rail (RTR), una infraestructura nacional de pagos diseñada para permitir la velocidad y liquidación instantánea de transacciones las 24 horas del día, todos los días del año. Gestionado por Payments Canada, el sistema proporciona una base moderna para la economía nacional al permitir que las instituciones financieras, cooperativas de crédito y proveedores de servicios de pago muevan dinero con visibilidad de flujo de caja en tiempo real.
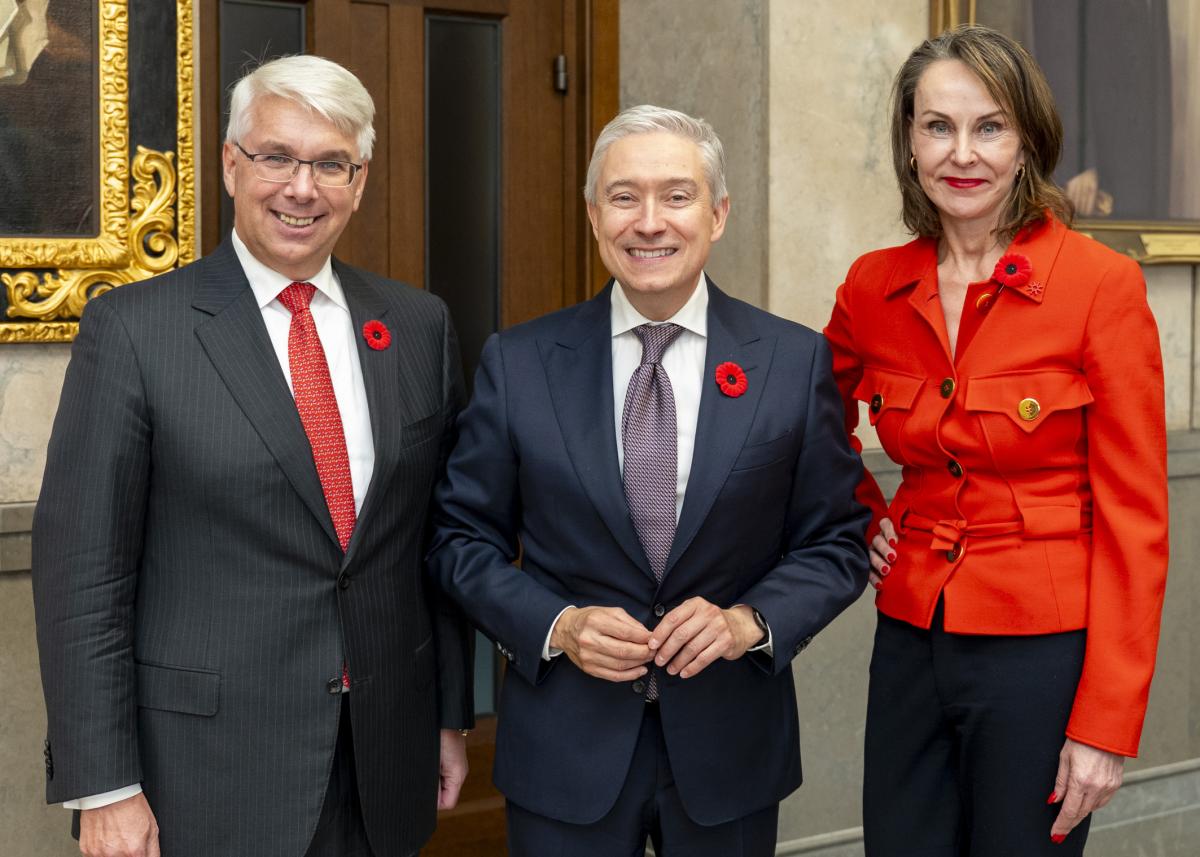
Esta foto muestra a las figuras clave asociadas con el lanzamiento oficial del sistema Real-Time Rail.
Modernización de la infraestructura nacional de pagos
Real-Time Rail (RTR) transforma la forma en que se mueven los pagos en Canadá al reemplazar el procesamiento por lotes tradicional con la liquidación instantánea. Al proporcionar un lenguaje técnico y una infraestructura compartidos, el sistema permite a los miembros participantes intercambiar y compensar pagos de forma segura sin los retrasos asociados con los canales bancarios más antiguos.
La iniciativa se describe como una plataforma 'hecha en Canadá' diseñada para apoyar una economía diversa, incluyendo pequeñas empresas, recién llegados y comunidades rurales. Su objetivo es proporcionar una economía digital más dinámica y competitiva al ampliar las opciones y crear nuevas oportunidades para el crecimiento a largo plazo.
“El lanzamiento de Real-Time Rail en Canadá sienta las bases para una economía digital más dinámica y competitiva, impulsando la innovación, ampliando las opciones y creando nuevas oportunidades para los canadienses, al tiempo que posiciona a nuestro país para el crecimiento a largo plazo.”
— Canada launches the Real-Time Rail, bringing 24/7 payment infrastructure to the national economy | Payments Canada
Impacto económico y estándares técnicos
Las proyecciones económicas del C.D. Howe Institute sugieren que el RTR podría generar 16.000 millones de dólares en ganancias económicas, una cifra que se espera crezca a 27.000 millones a medida que se introduzcan nuevas funcionalidades. Estas ganancias están impulsadas por menores costos de procesamiento, una reducción del 'float' —el período en el que los fondos no están temporalmente disponibles— y una disminución en la dependencia de los cheques físicos.
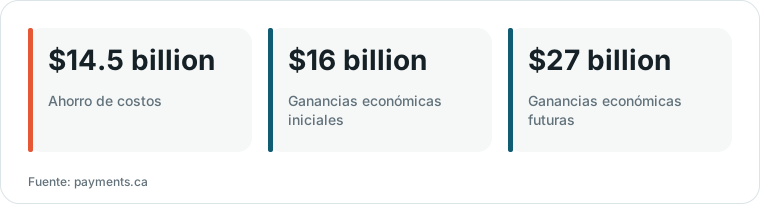
Gráfico elaborado por HN Digest a partir de cifras reportadas por payments.ca; los valores se muestran tal como aparecen en la fuente.
Técnicamente, el RTR aprovecha ISO 20022, un estándar global para mensajería rica en datos. Este lenguaje técnico compartido tiene la intención de fortalecer la autonomía soberana económica de Canadá, asegurando al mismo tiempo que el sistema permanezca compatible con los estándares internacionales para la competitividad global.
Salvaguardas de seguridad y fraude
Para mitigar los riesgos asociados con los pagos instantáneos, Canadá es el primer país del G7 en implementar servicios de fraude centralizados obligatorios en su lanzamiento. Estos servicios actúan como una capa de defensa coordinada junto con los controles de fraude existentes de las instituciones participantes individuales.
Las medidas de seguridad específicas incluidas en el lanzamiento consisten en un servicio de 'confirmación del beneficiario' para cuentas de consumidores, una puntuación de 'seguridad' de transacciones fraudulentas, un repositorio de riesgos e indicadores de fraude, y una plataforma dedicada de inteligencia y reporte de fraudes.
Estrategia de despliegue y participación
La cohorte inicial de participantes incluye una mezcla de fintechs e instituciones financieras, tales como Wealthsimple, Questbank y Bank of America. Si bien el lanzamiento cuenta con un grupo específico de miembros activos, el despliegue está diseñado para escalar rápidamente e incluir a todas las principales instituciones financieras canadienses.
El Banco de Canadá supervisará el sistema para asegurar que opere de manera segura y confiable. Aunque se espera que el sistema esté disponible para más de nueve de cada 10 canadienses dentro del primer año, el cronograma específico para la incorporación completa de todos los principales bancos sigue siendo una parte secuenciada del despliegue.
Qué dicen los lectores de Hacker News
- Nota técnica: Un comentarista aclaró que el sistema está destinado a que las instituciones financieras liquiden transacciones en lugar de ser para el uso directo del consumidor. comentario ↗
- Escéptico: Un comentarista expresó escepticismo sobre el impacto del sistema, argumentando que carece de los efectos de red de sistemas como Pix de Brasil porque los participantes iniciales son actores pequeños. comentario ↗
- Experiencia: Un usuario compartió su experiencia con los sistemas actuales, señalando que las medidas de seguridad a veces pueden hacer que las transferencias móviles sean inutilizables para quienes usan ciertos sistemas operativos, obligándolos a volver a los cheques de papel. comentario ↗
- Alternativa: Otro comentarista señaló que las redes de blockchain como Solana o Stellar podrían servir como alternativas globales para transferencias de bajo costo las 24 horas del día, a diferencia de un sistema de rieles exclusivamente doméstico. comentario ↗
Resumen de opiniones del hilo de Hacker News; no son hechos verificados. Leer el debate completo ↗