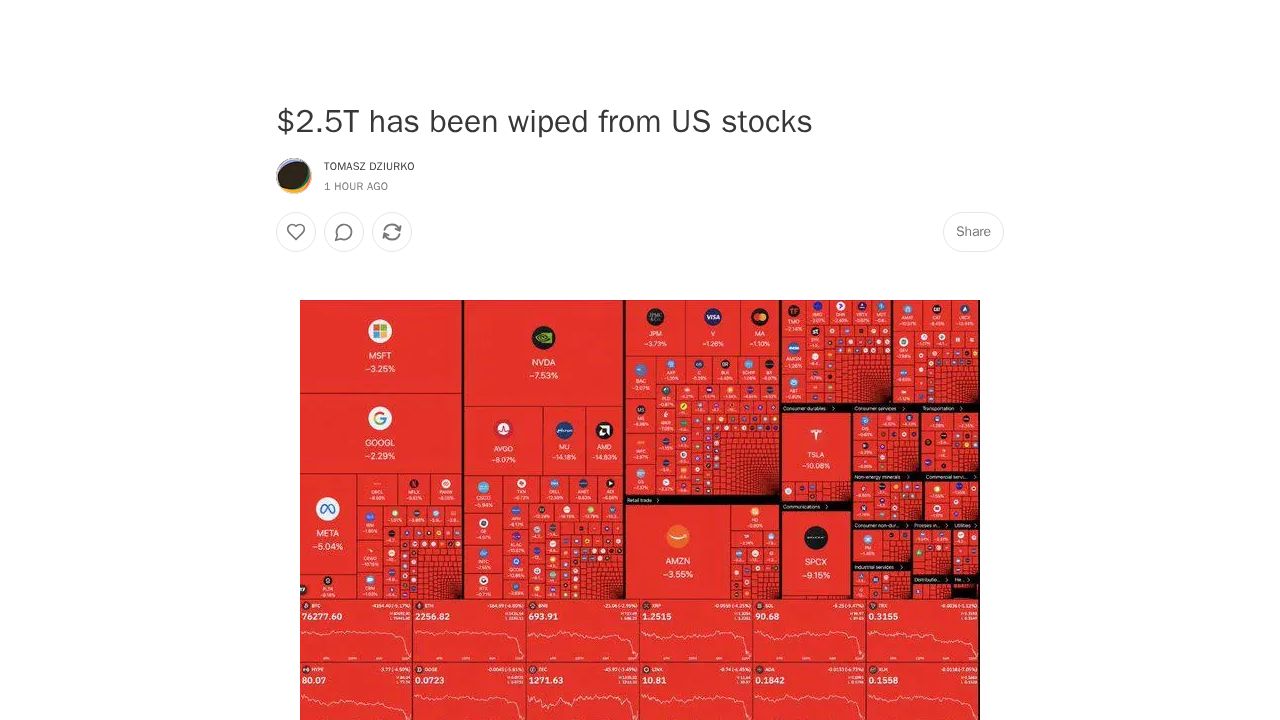
El Nasdaq experimentó recientemente una corrección significativa, perdiendo aproximadamente 2.5 billones de dólares en capitalización de mercado en un solo día. Sin embargo, el impacto de este descenso no fue uniforme en todo el sector tecnológico. Mientras que los principales 'hyperscalers' —los masivos monopolios de la nube y la publicidad como Alphabet (GOOGL), Microsoft (MSFT) y Amazon (AMZN)— registraron descensos relativamente modestos de aproximadamente entre el 2% y el 3.5%, las empresas que proporcionan el hardware y la infraestructura subyacente para el desarrollo de la IA se vieron afectadas con mucha más dureza. Proveedores como AMD, Micron (MU), Dell y GE Vernova (GEV) sufrieron caídas de dos dígitos, lo que refleja un cambio en el sentimiento del mercado respecto a la sostenibilidad de la rápida expansión de la infraestructura de IA.
Esta divergencia está vinculada a la salud financiera y a los compromisos de gastos de capital (capex) de los compradores principales. Los informes trimestrales recientes muestran que Alphabet registró un flujo de caja libre negativo para el trimestre, mientras que el flujo de caja libre de Amazon en los últimos 12 meses ha disminuido significativamente a pesar de proyectar 220,000 millones de dólares en gastos de capital anuales. Debido a que estos hyperscalers poseen posiciones de mercado dominantes, pueden absorber una desaceleración en el gasto o un cambio de estrategia más fácilmente que sus proveedores. En contraste, los fabricantes de hardware y equipos de semiconductores, como NVIDIA, Broadcom y Applied Materials (AMAT), están valorados bajo el supuesto de un crecimiento perpetuo y sin fricciones en la construcción de centros de datos, un supuesto que actualmente enfrenta nuevas presiones.
Dos factores principales contribuyen a esta fricción: los obstáculos políticos y las restricciones de suministro en el lado del consumidor. Tras las recientes elecciones de mitad de mandato, varios estados clave —incluyendo Texas, Georgia y Ohio—, donde se planea una parte significativa de la capacidad de gigavatios de EE. UU., han visto nuevos liderazgos que han hecho campaña abiertamente para pausar las aprobaciones de centros de datos para abordar el aumento de las tarifas eléctricas residenciales. Simultáneamente, el mercado de electrónica de consumo se está viendo presionado a medida que fabricantes como Micron y SK Hynix desplazan la capacidad de las obleas hacia la Memoria de Alto Ancho de Banda (HBM) para servidores de IA. Este cambio ha elevado los precios estándar de DRAM y NAND, obligando a los fabricantes de teléfonos a aumentar los precios de venta minorista en un momento en que los envíos mundiales de teléfonos inteligentes están alcanzando mínimos de 14 años. En consecuencia, mientras que la infraestructura central de IA enfrenta cuellos de botella regulatorios y de energía, el lado del consumidor lucha con costos más altos y menores volúmenes de unidades, creando una presión de doble cara en la cadena de suministro de hardware.