Las simulaciones de Monte Carlo son una clase de algoritmos computacionales que se basan en el muestreo aleatorio repetido para obtener resultados numéricos. El principio fundamental es la Ley de los Grandes Números, la cual sugiere que a medida que aumenta el número de ensayos independientes, el promedio de los resultados convergerá hacia el valor esperado. Esta técnica es particularmente efectiva para problemas donde una solución analítica es difícil de derivar o donde el número de variables posibles es demasiado alto para calcularse exhaustivamente. Históricamente, uno de los primeros usos documentados de estos métodos fue por Stanislaw Ulam y John von Neumann para simular los efectos de las armas nucleares después de la Segunda Guerra Mundial.
Una forma común de visualizar el mecanismo es estimando el valor de pi. Al simular un escenario donde se lanzan 'dardos' uniformemente sobre un tablero cuadrado que contiene un cuarto de círculo, la proporción de impactos dentro del círculo respecto al número total de lanzamientos puede usarse para calcular pi. Aunque es simple, esto demuestra un concepto fundamental en la integración numérica: los métodos de Monte Carlo suelen preferirse para integrales de alta dimensión porque su precisión depende del número de muestras en lugar de la complejidad de las dimensiones. Sin embargo, este método tiene limitaciones; por ejemplo, estimar pi con cuatro decimales de fiabilidad requiere aproximadamente 10 mil millones de muestras porque el error de muestreo disminuye en proporción a la raíz cuadrada del número de ensayos (1/√N).
Más allá de las matemáticas puras, estas simulaciones se utilizan para resolver problemas combinatorios y financieros complejos. En el diseño de juegos, pueden usarse para equilibrar mecánicas, como determinar las probabilidades de victoria en un juego de carrera de 'Tortuga contra Liebre' simulando millones de turnos para asegurar probabilidades iguales. En finanzas, las simulaciones de Monte Carlo son una herramienta estándar para las proyecciones de jubilación. A diferencia de un cálculo de rendimiento promedio simple, que puede ser engañoso porque la secuencia de rendimientos importa, una simulación de Monte Carlo puede modelar miles de escenarios diferentes que involucran una inflación volátil y rendimientos de mercado fluctuantes. Esto permite a los planificadores ver una distribución de resultados, como el porcentaje específico de casos en los que los fondos podrían agotarse antes de una edad objetivo, proporcionando una visión del riesgo más realista de lo que puede ofrecer una única estimación 'promedio'.
La imagen ilustra la aplicación de las simulaciones de Monte Carlo en el equilibrio de las mecánicas de juego, específicamente para el proyecto Tortuga contra Liebre.
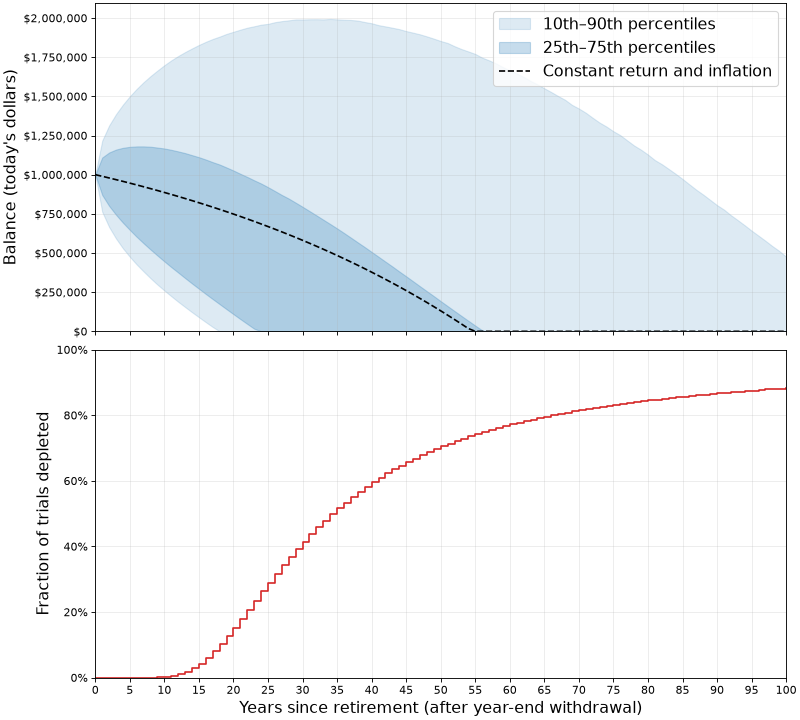
Esta figura visualiza cómo las simulaciones de Monte Carlo modelan miles de escenarios para mostrar la probabilidad de diversos resultados financieros.