Durante años, los residentes de California evadieron el impuesto estatal sobre ventas y uso de vehículos de alto valor registrándolos mediante sociedades de responsabilidad limitada constituidas en Montana, un estado que no grava el impuesto sobre ventas de compras de automóviles y no exige inspecciones de smog. Con la regla anterior, una empresa se consideraba no residente para efectos fiscales de California si más de la mitad de su propiedad o operaciones estaban fuera del estado, lo que permitía a los propietarios utilizar LLCs basadas en Montana para ocultar sus vehículos y eludir el impuesto al uso.
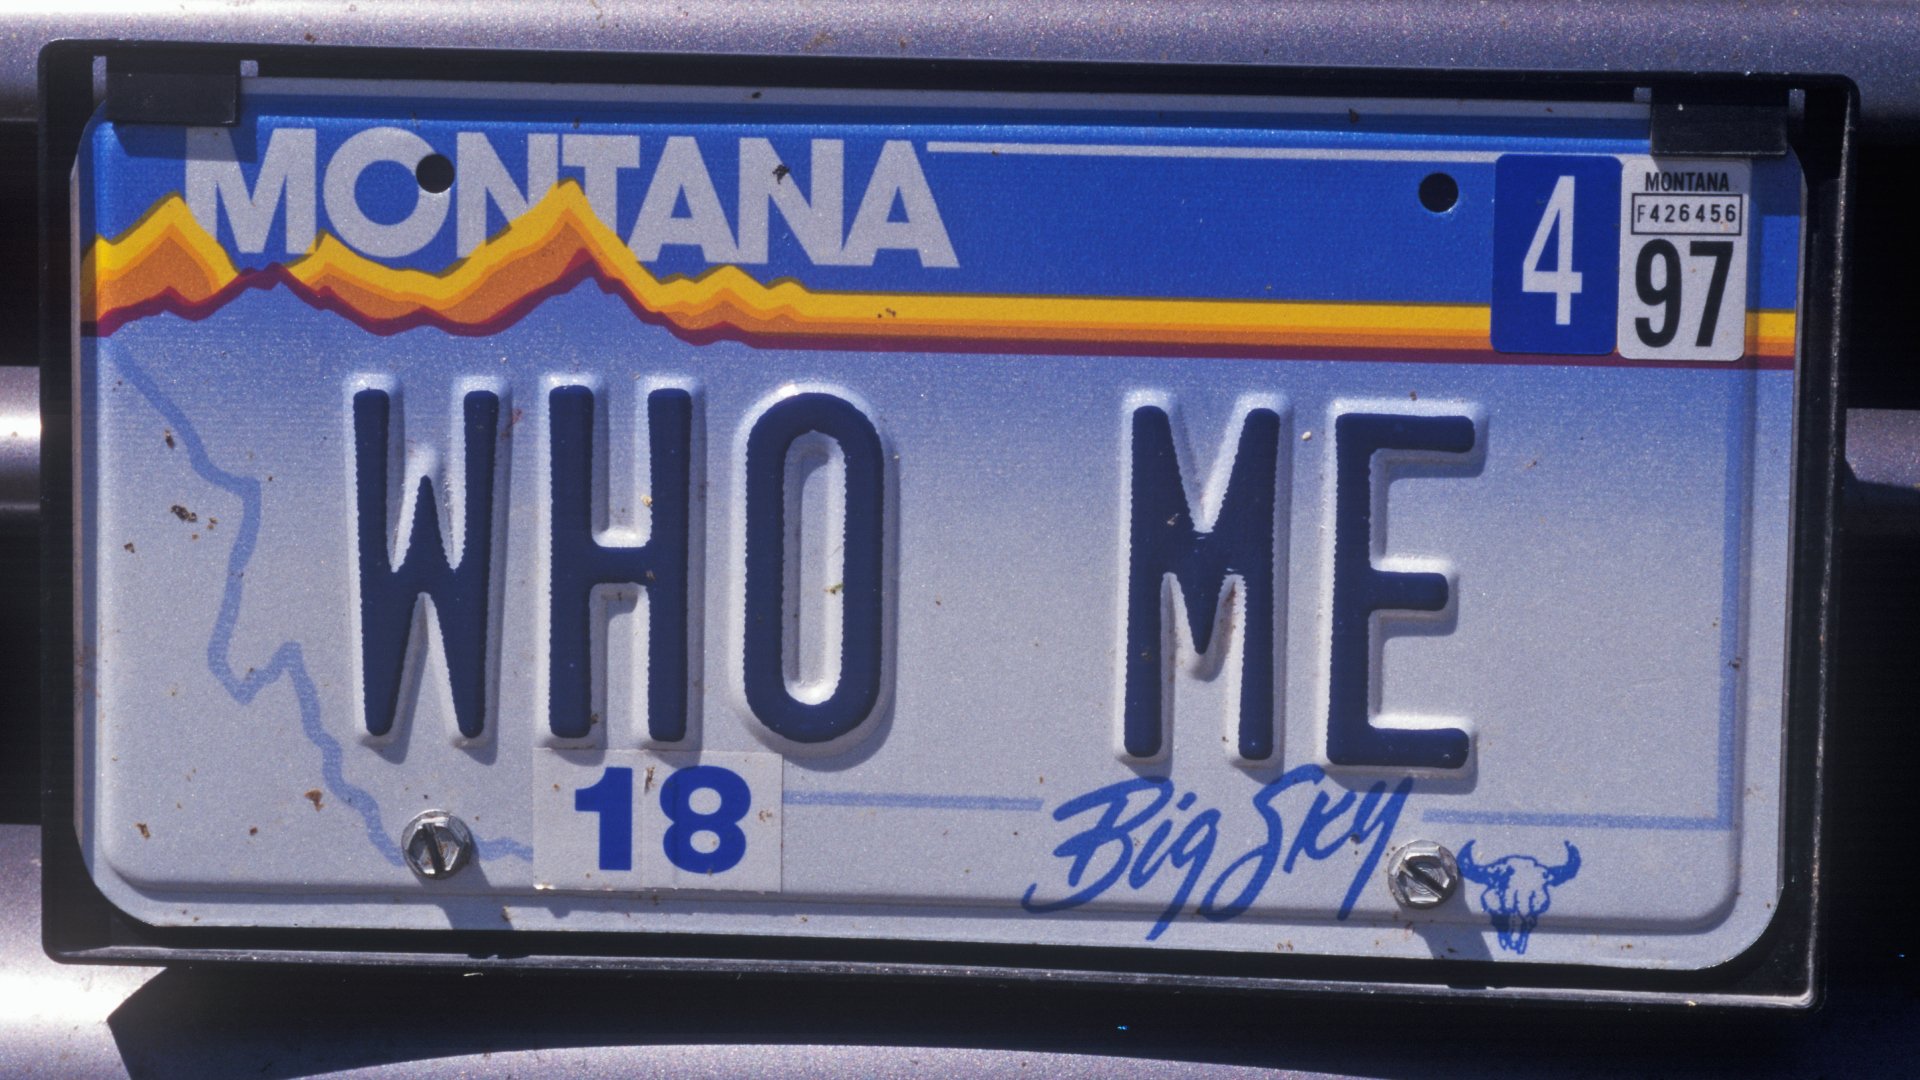
Esta imagen muestra una placa de matrícula de Montana, que los residentes solían utilizar para evitar el impuesto vehicular de California registrando los automóviles en LLCs con sede en Montana.
El Proyecto de Ley del Senado 1406, promulgado el 30 de septiembre de 2026, modifica ese umbral. La ley establece ahora que, a efectos de la presunción de residencia, una sociedad pantalla es considerada residente de California si cualquiera de sus accionistas, socios, miembros o propietarios beneficiarios es residente de California. Además, amplía la definición de los negocios sujetos a la norma para incluir sociedades en comandita, sociedades de responsabilidad limitada y sociedades de responsabilidad limitada de responsabilidad limitada, cerrando la exención previa que solo aplicaba a corporaciones y LLCs.
La misma disposición impone responsabilidad personal a oficiales, gerentes, socios, propietarios beneficiarios o miembros de esas sociedades pantalla por los impuestos impagos, además de intereses y multas, y señala que el no pago puede constituir un delito. Al vincular la responsabilidad fiscal a las personas en lugar de solo a la entidad empresarial, la norma pretende que sea «mucho más difícil escapar de las tramas de sociedades pantalla que los californianos ricos han explotado durante décadas».