El libro *Quantitative Finance with OCaml* se presenta como una guía completa para construir sistemas financieros correctos, eficientes y mantenibles utilizando OCaml. Enseña las finanzas cuantitativas a través de la lente de OCaml, cubriendo temas como la fijación de precios de derivados, la gestión de riesgos, el modelado de crédito, la construcción de algoritmos de trading y el diseño de una infraestructura financiera robusta. Una afirmación central es que el sistema de tipos de OCaml hace que clases enteras de errores de programación financiera sean imposibles en tiempo de compilación, aumentando así la corrección sin sacrificar el rendimiento. Los autores afirman que cada concepto va acompañado de código OCaml de calidad de producción y que las derivaciones matemáticas se presentan con honradez, sin enterrarlas en apéndices. También enfatizan la construcción de bibliotecas reutilizables y bien tipadas que se acumulan a lo largo de los capítulos, tratando el rendimiento y la corrección como preocupaciones igualmente importantes. La cobertura del libro se extiende a las características modernas de OCaml 5, incluidos dominios, efectos y extensiones OxCaml. Estructuralmente, la obra está organizada en siete partes que pueden leerse secuencialmente o usarse como referencia. La Parte I cubre los fundamentos (esenciales de OCaml, matemáticas, probabilidad). La Parte II aborda renta fija y tasas de interés (bonos, curvas de rendimiento, derivados de tasas). La Parte III trata sobre acciones y derivados (marco Black‑Scholes, métodos numéricos, Monte Carlo, volatilidad, opciones exóticas). La Parte IV se centra en el riesgo de crédito y modelos multi‑activo (riesgo de crédito, derivados de crédito de cartera, correlación multi‑activo). La Parte V se ocupa de la gestión de riesgos (riesgo de mercado, griegas, XVA, optimización de cartera). La Parte VI cubre el trading algorítmico y la microestructura de mercados (microestructura de mercados, algoritmos de ejecución, estrategias de trading cuantitativo, infraestructura de trading de alto rendimiento). La Parte VII explora temas avanzados (cálculo estocástico y precios avanzados, aprendizaje automático en finanzas cuantitativas, marcos regulatorios y contables, diseño de sistemas para finanzas cuantitativas y un proyecto culminante para un sistema de trading completo). Cada directorio de capítulo contiene un README.md con el texto del capítulo, un directorio lib/ para módulos de biblioteca reutilizables, ejemplos/ con ejemplos trabajados, ejercicios/ para problemas de práctica y benchmarks/ para experimentos de rendimiento. Para compilar los ejemplos, se instruye a los lectores a instalar dependencias mediante Opam (core, owl, zarith, menhir, ppx_deriving) y luego utilizar Dune para construir y probar el código. El libro adopta una notación clara: el código OCaml aparece en bloques resaltados sintácticamente, las fórmulas matemáticas utilizan notación tipo LaTeX (por ejemplo, $S_t$ para el precio del activo en el tiempo $t$, ${color{red}}$sigma{color{reset}}$ para la volatilidad, $r$ para la tasa libre de riesgo), los tipos de OCaml se muestran en notación OCaml (por ejemplo, float -> float -> float) y las rutas de módulo se escriben como Module.function (por ejemplo, Black_scholes.price). La versión actual es 1.0, publicada en febrero de 2026, y se aceptan correcciones y contribuciones a través del repositorio del proyecto. Como ilustración de la profundidad del libro, el Capítulo 11 — Métodos Numéricos para la Precios de Opciones — discute métodos de lattice (árboles binomiales y trinomiales) y esquemas de diferencias finitas para la EDO de Black‑Scholes, explica la condición de estabilidad CFL, cuantifica las tasas de convergencia y muestra cómo la extrapolación de Richardson puede mejorar la precisión. El capítulo incluye implementaciones concretas en OCaml de árboles binomiales de Cox‑Ross‑Rubinstein, manejo temprano de ejercicio para opciones americanas y cálculos de griegas mediante perturbación de árboles. Este ejemplo demuestra la combinación del libro de rigor matemático, código práctico y análisis de rendimiento. Todas las afirmaciones factuales anteriores se extraen directamente de la fuente primaria suministrada (https://qcaml.com/index.html) y la fuente primaria de apoyo para el Capítulo 11 (https://qcaml.com/part-3-equity-derivatives/ch11-numerical-methods/).
HN Digest / · HN #49930690
Finanzas cuantitativas con OCaml: Una guía tipo‑segura para la ingeniería financiera
El libro *Quantitative Finance with OCaml* enseña los temas centrales de las finanzas cuantitativas—precio de derivados, gestión de riesgos, modelado de crédito y trading algorítmico—utilizando el fuerte sistema de tipos de OCaml para eliminar entire clases de errores de programación financiera en tiempo de compilación. Proporciona código de calidad de producción, derivaciones matemáticas honestas y cubre características modernas de OCaml 5 en siete partes y 31 capítulos.
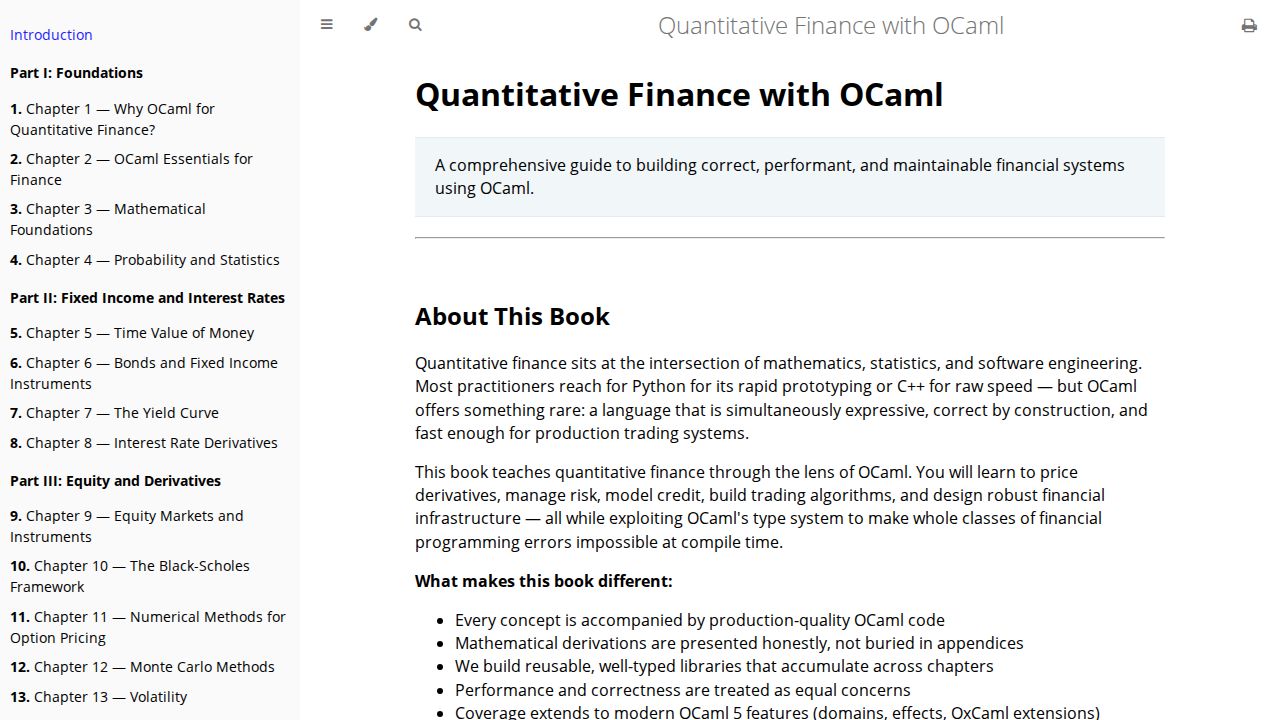
Captura de pantalla de la página de origen (qcaml.com)
Fuentes
- Introduction - Quantitative Finance with OCaml
- Chapter 11 — Numerical Methods for Option Pricing - Quantitative Finance with OCaml