El ensayo de septiembre de 2026 de Tom Wojcik abre con una afirmación que es fácil pasar por alto: «El mundo no está terminando. Pero durante treinta años intercambiamos amortiguadores por dependencias, porque un proveedor es más barato que una existencia y una garantía es más barata que un ejército.»
Esa frase es la columna vertebral del ensayo. Wojcik, un escritor polaco, pasa las siguientes páginas rastreando qué sucede cuando las cosas en las que una sociedad moderna solía confiar — existencias, proveedores alternativos, combustibles redundantes, prestamistas patientes — son reemplazadas por quien es más barato este trimestre. En 2026, él argumenta, varias de esas dependencias fueron puestas a prueba al mismo tiempo. El resultado es un diagnóstico estructural más que una historia de apocalipsis.
Un estrecho, tres crisis
Empiece a unos 4.000 kilómetros al sureste de Varsovia. Las operaciones militares de EE. UU. e Israel contra Irán comenzaron a finales de febrero. Desde marzo, Irán ha mantenido el Estrecho de Hormuz cerrado con drones, misiles, minas y lanchas rápidas. El tráfico de tanques a través de él ha caído más del 90 por ciento, y la Agencia Internacional de Energía (IEA) lo llama la mayor disrupción de suministro que el mercado del petróleo haya visto nunca.
Para contexto: el Estrecho de Hormuz es el paso estrecho que sale del Golfo Pérsico, la ruta por la que los tanques de petróleo y gas del Golfo llegan al mar abierto. Cerrarlo no detiene la producción de petróleo; detiene el petróleo de moverse. Y el cierre viaja en tres direcciones a la vez — hacia el combustible, hacia la alimentación y hacia el calefacción de este invierno.
Un alto el fuego que no se cumplió
Un frágil alto el fuego llevó los precios de vuelta a los niveles de antes de la guerra a principios del verano, pero se derrumbó. A principios de septiembre, el Brent crudo estaba cerca de los 97 dólares el barril, un aumento del 19 por ciento en un mes; a mitad de mes estaba alrededor de los 105, y el 24 de septiembre tocó los 108.
El 22 de septiembre, Irán entregó a Washington una hoja de ruta escrita: un alto el fuego regional de hasta 60 días, una reapertura gradual del estrecho y un fin al bloqueo naval estadounidense. Washington la rechazó, y según un informe, el presidente espera reanudar los bombardeos después de las elecciones de mitad de período de noviembre.
El desvío alrededor del Golfo pasa por el cuello de botella del Mar Rojo, el Bab al-Mandab, donde las fuerzas houthi capturaron un puerto yemení clave este mes. Cada ruta que se cierra empuja el tráfico hacia el siguiente más estrecho.
Alguien se está enriqueciendo
Un fondo de envío de tanques ha parado — y los números son reales. El Breakwave Tanker Shipping ETF (fondo cotizado en bolsa), que sigue el costo de contratar un tanque crudo, subió más del 600 por ciento en los primeros dos meses de la guerra y estaba arriba más del 2.300 por ciento para el año a principios de septiembre. Las tarifas diarias de algunos supertanques subieron de menos de 100.000 dólares antes de la guerra a un récord de unos 860.000 dólares el 10 de septiembre.
El fondo es pequeño, y su propio manager dice que las tarifas caerán si el estrecho se reabre. Pero como pone Wojcik, el mismo cierre que vacía un granario llena la cuenta de corretaje de alguien.
La guerra al lado está quemando el mismo combustible
Los drones ucranianos han golpeado refinerías rusas al menos 70 veces este año — aproximadamente una vez cada cuatro días según la IEA — empujando la producción de refinación de Rusia a su nivel más bajo en dos décadas. La mitad de sus seis plantas de diésel más grandes cortaron o suspendieron producción este mes, y Moscú restringió las exportaciones de combustible. El diésel estadounidense pasó los 6 dólares por galón por primera vez el 10 de septiembre. El presidente estadounidense llamó a Kyiv para pedirle que dejara de golpear objetivos de diésel.
Francia: una corrida a las bombas
Un post viral a mitad de septiembre declaraba que Francia se quedaba sin combustible. Los datos oficiales son menos dramáticos y más instructivos. El 20 de septiembre, el 15 por ciento de las estaciones se habían quedado sin gasolina o diésel, subiendo desde el 11 por ciento dos días antes. En Grand Est era el 20 por ciento.
El gobierno descarta una escasez. Aproximadamente nueve de cada diez de las estaciones secas pertenecen a TotalEnergies, la empresa energética francesa, que limita la gasolina a 1,99 euros por litro, y los conductores huyendo de precios récord en otra parte vaciaron sus tanques más rápido que los camiones pudieron reabastecerlos. El recuento oficial también subestima los vacíos: una estación se lista solo cuando se queda sin toda gasolina o sin diésel. Una tapa de precio destinada a ser un amortiguador, en un sistema sin margen, transformó un shock de precios en bombas vacías.
El diésel mueve la comida, y Hormuz mueve lo que la hace crecer
El estrecho normalmente transporta hasta el 30 por ciento del fertilizante comercializado internacionalmente. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) advierte que la escasez cortará los rendimientos y apretará los suminicios de alimentos a través de finales de 2026 y hacia 2027.
El daño es retardado. El fertilizante que llega tarde no puede recuperar el rendimiento perdido, y como la gente sigue comiendo grano plantado antes de la disrupción, el sistema se ve bien hasta que llegan las cosechas más pequeñas.
El punto de partida ya era desalentador
2025 fue el primer año en la historia del Informe Global sobre Crisis Alimentarias con dos hambrunas confirmadas, en Gaza y Sudán. La financiación para la asistencia alimentaria cayó un estimado del 59 por ciento entre 2022 y 2025. El Programa Mundial de Alimentos (PMA) estima que precios del petróleo sostenidamente altos podrían empujar a hasta 45 millones de personas más a la inseguridad alimentaria aguda.
La cosecha en casa
La cuna de papas de Europa cuenta la historia en una sola temporada. El año pasado hubo un exceso en todo el continente; en Polonia solo los cultivadores levantaron unos 7 millones de toneladas, un 18 por ciento más que el año anterior, y para la primavera los agricultores vendían por debajo del costo. Así que los cultivadores en Bélgica, Francia, los Países Bajos y Alemania plantaron un 14 por ciento menos. Luego vinieron cinco olas de calor y una sequía. Su organización de cultivadores ahora espera una cosecha un 25 por ciento más baja, una de las más pequeñas de una década, y en Bélgica el precio de las papas para procesar fue de 10 a 150 euros por tonelada en cuestión de días.
El grano también está más caro. El trigo de molienda en el intercambio de París ha subido de 191 euros por tonelada en enero a unos 245, un aumento del 28 por ciento, y el maíz subió un 36 por ciento. En los puntos de compra polacos el trigo fue de 778 zlotys (la moneda de Polonia) por tonelada a unos 900, y el maíz de 748 a más de 930. En mayo, los traders ya señalaban heladas y sequía aquí, sequía en Francia y Estados Unidos, y precios récord de energía.
Autosuficiente, y pagando de todos modos
Aquí el ensayo hace su movimiento más sorprendente. Según la cuenta de Credit Agricole Bank Polska, usando datos de la FAO, Polonia es el país más autosuficiente alimentariamente de la UE, cubriendo sus propias necesidades en siete de nueve grupos alimentarios — todo excepto pescado y grasas vegetales. En un año normal cultiva aproximadamente una quinta parte más de grano del que consume, y está entre los diez mayores exportadores alimentarios del mundo. Si algún país debiera estar aislado de un shock alimentario, es este.
No lo está. La autosuficiencia se mide en toneladas, y los precios se fijan en otra parte. Los compradores de grano polacos siguen el intercambio de París con un retraso de tres a siete días. Cuando el mundo paga más, el grano polonio puede simplemente irse, así que el precio en casa tiene que igualar. Y la cosecha misma está hecha de cosas que Polonia no controla: diésel en un récord, fertilizante que tiene que navegar por Hormuz, y agua que el Vístula —el río principal de Polonia— ya no lleva. Polonia puede alimentarse a sí misma. No puede fijar su propio precio.
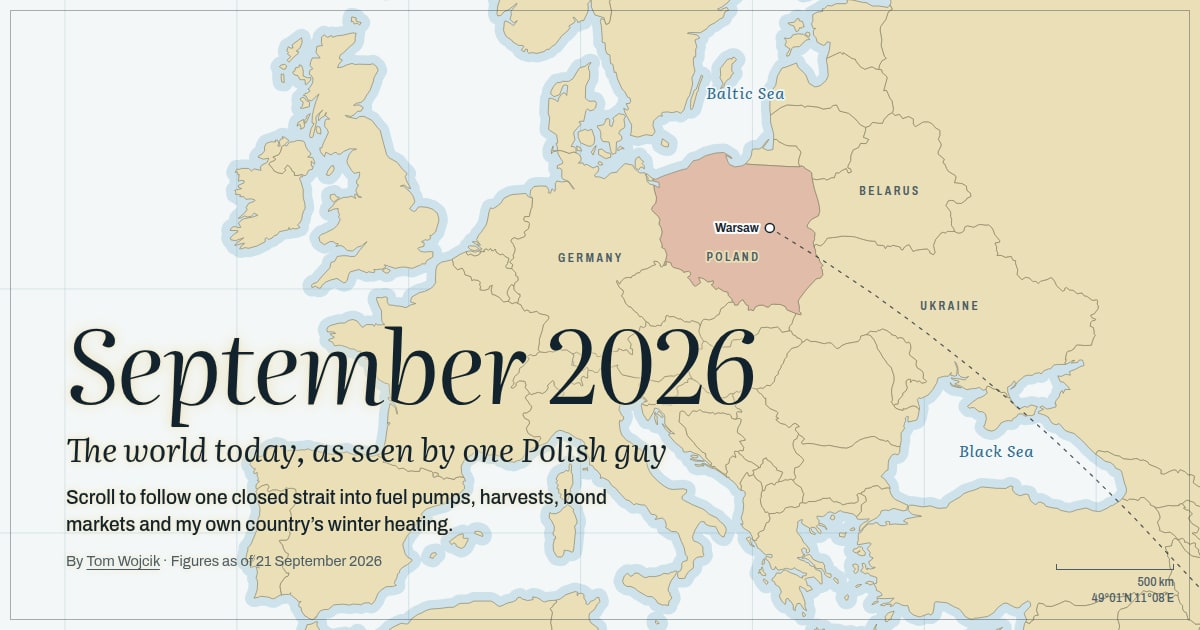
Esta imagen aparece en el ensayo de Wojcik y visualiza directamente la relación geográfica de Polonia con las redes de suministro globales que él analiza. La Polonia resaltada muestra por qué la paradoja del país —altamente autosuficiente en alimentos pero completamente expuesto a precios de commodities globales— es geográficamente inevitable.
Intercambiamos una dependencia por otra
Después de 2022, los europeos reemplazaron el gas natural en tubería ruso con gas natural licuado (GNL) comprado en un mercado global — y Catar, que envía casi una quinta parte del GNL del mundo a través de Hormuz, fue uno de los pilares de ese mercado. QatarEnergy, la empresa estatal de GNL de Catar, declaró fuerza mayor en marzo: un paso legal que exime a una empresa de cumplir sus contratos cuando eventos fuera de su control hacen imposible la entrega. Daños por drones en Ras Laffon han sacado aproximadamente el 17 por ciento de la capacidad fuera de servicio, con reparaciones estimadas en tres a cinco años.
En agosto, aproximadamente una carga catarí logró pasar el estrecho, contra un flujo preguerra de unos 6,5 millones de toneladas al mes — docenas de cargas.
El almacenamiento de gas está en un mínimo histórico para la fecha. La UE está al 67 por ciento de su capacidad y Alemania al 56 por ciento, a mediados de septiembre, contra un objetivo de la UE del 90 por ciento que los países pueden bajar hasta diez puntos en condiciones de mercado difíciles. El calor de verano que impulsó la demanda de refrigeración también forzó a plantas nucleares a reducir producción, y la generación eólica fue débil. La nueva dependencia corría por un cuello de botella de unos 39 kilómetros de ancho en su punto más estrecho.
Polonia hizo el mismo intercambio, con petróleo
Después de 2022, Polonia dejó de comprar crudo ruso, y Saudi Aramco se convirtió en el principal proveedor de Orlen, la refinería de petróleo controlada por el estado polaco, con aproximadamente el 40 por ciento. Ese petróleo llegaba a Polonia sin pasar Hormuz, a través de un gasoducto de 1.200 kilómetros a través del desierto árabe hasta el Mar Rojo. El 10 de septiembre, drones cerraron ese gasoducto. Aramco canceló cargas de finales de septiembre y, según se informa, le dijo a sus compradores europeos que esperen ninguno en octubre. El gasoducto reinició el 22 de septiembre a un flujo débil, sin fecha para un flujo completo.
Orlen compra en el mercado spot desde Noruega, Reino Unido, Argelia, Kazajistán, Azerbaiyán y las Américas, y un nuevo acuerdo con Equinor, la empresa estatal de energía noruega, cubre hasta un cuarto de su capacidad de refinación. Orlen dice que sus refinerías están siendo suministradas sin interrupción. Pero el periodista de energía Jakub Wiech escribe que un precio de bomba que empieza con un nueve — 9 zlotys por litro— ya no está fuera del alcance.
Ya nos han quemado en el mercado spot antes
El ensayo se detiene aquí para una historia que no es sobre esta guerra en absoluto, y eso es el punto. Orlen creó una unidad de negociación suiza en 2022 para encontrar petróleo que no fuera ruso, y le dio 600 millones de dólares para trabajar. En noviembre de 2023, durante un breve alivio de las sanciones estadounidenses, esa unidad acordó comprar seis millones de barriles de crudo venezolano barato. En pocos días transfirió un anticipo de 230 millones de dólares a un intermediario en Dubái, sin colateral y sin garantía bancaria. Según una investigación del Financial Times, la mayor parte del dinero se convirtió en Tether, un token criptográfico atado al dólar, y se entregó en memorias USB a corredores en hoteles y restaurantes de Caracas.
Una carga que valía aproximadamente 29 millones de dólares llegó. Los tanques fletados esperaron frente a Venezuela durante meses, a un costo de unos 72 millones de dólares. El estado pone la pérdida total en aproximadamente 1.600 millones de zlotys, o 424 millones de dólares. En agosto, los fiscales de Varsovia acusaron a tres ex gerentes, que niegan mala conducta y enfrentan hasta 25 años de prisión.
La línea de Wojcik merece ser citada en su totalidad: un país que pierde su proveedor regular no solo paga más. Termina tratando con personas que no conoce.
El viejo amortiguador, el carbón, se está agotando
El carbón guardado en las minas polonas cayó de 5,65 millones de toneladas en julio de 2025 a 3,2 millones de toneladas en julio de 2026 — una caída de aproximadamente el 43 por ciento en un año, y el mayor minero del país espera que sus propios montones se reduzcan a prácticamente nada para diciembre. A mediados de septiembre, el jefe de Orlen Termika le dijo a una conferencia de la industria que un invierno helado significaría quedarse sin carbón, con todos «raspando el fondo». Fue desornado al día siguiente, aunque la empresa no dio esa como la razón oficial.
Desde septiembre de 2019, Kraków ha prohibido el carbón y la madera en calderas, estufas e incluso chimeneas. Los residentes quedan con gas, aceite de calefacción, electricidad o calor de distrito. La prohibición fue una respuesta seria a un problema serio, en una ciudad famosa por su smog invernal. Pero muestra el mismo patrón que todo lo demás aquí: una política acertada que eliminó una redundancia bajo la suposición de que el combustible de reemplazo siempre estaría disponible.
Un fuerte El Niño —un calentamiento periódico del Pacífico que cambia los patrones climáticos globalmente— apunta a un invierno más suave. Lo difícil que será este invierno ahora depende del clima.
La factura vence
Ahora vaya a unos 8.600 kilómetros al este de Varsovia. Durante años el Banco de Japón mantuvo los tipos de interés en cero, así que los ahorros de Japón fueon al extranjero. Fondos de pensiones y aseguradoras vertieron billones en bonos extranjeros, y Japón se convirtió en el mayor propietario extranjero de deuda del gobierno de EE. UU., con aproximadamente 1,2 billones de dólares en Tesoros. Era el prestamista más confiable del mundo, y ayudó a mantener barato el endeudamiento para todos, Estados Unidos sobre todo.
Esa era está terminando. El 18 de septiembre, el Banco de Japón subió su tasa de política al 1,25 por ciento, la más alta desde 1995, y un ex miembro del consejo espera un aumento aproximadamente cada tres meses, hacia el 2 por ciento para mediados de 2027. El rendimiento de los bonos a 10 años de Japón cruzó el 3 por ciento y alcanzó el 3,1 por ciento el 25 de septiembre, lo más alto desde agosto de 1996 — arrastrado por el petróleo en los números de inflación, por los propios aumentos del Banco y por los rendimientos estadounidenses. Los inversores japoneses vendieron 29.600 millones de dólares de deuda estadounidense en solo el primer trimestre.
Los estrategas no describen una estampida hacia casa. Ellos describen a Japón dejando silenciosamente de ser el comprador en el que todos podían confiar, y los costos de endeudamiento a largo plazo subiendo en todas partes como consecuencia.
América: el prestatario en el otro extremo
El rendimiento del Tesoro estadounidense a 10 años alcanzó el 5,2 por ciento el 25 de septiembre, lo más alto en diecinueve años, desde el verano antes del colapso de 2007. El 16 de septiembre, la Fed subió los tipos por primera vez desde 2023, y los mercados descuentan otro aumento. Los impulsores son los que este ensayo trata: el petróleo mostrándose en las expectativas de inflación, un déficit que sigue creciendo, y una demanda débil en una subasta de Tesoros —que es lo que pasa cuando el comprador patiente se queda en casa. Una hipoteca de 30 años ahora cuesta un 7,12 por ciento, subido del 6,09 en febrero.
La compra de vivienda cayó un 19 por ciento y el refinanciamiento un 65 por ciento en la semana que terminó el 11 de septiembre, contra la misma semana del año pasado. Los compradores están pausando y la confianza de los constructores está en un mínimo de 12 meses. Esta es la forma en que una venta de bonos llega a un hogar: a través del pago mensual.
¿El clima habitacional de América llega a Polonia?
El instinto de Wojcik dice que lo que le pase a las hipotecas estadounidenses llega aquí un poco más tarde. La investigación coincide. Los precios de la vivienda en los países ricos se mueven juntos, más con cada década, y la explicación del FMI es condiciones financieras que reflejan las de América. Después del colapso inmobiliario estadounidense de 2006, tardó unos dos años en llegar a Polonia. En 2021, el banco central polaco subió los tipos cinco meses antes que la Fed, y ambos mercados se congelaron el mismo año.
Esta vez él no necesita la investigación, porque ha pasado el último año buscando una casa. Los bancos poloneses prestaron un récord de 14.800 millones de zlotys para vivienda en julio. Mira debajo: el préstamo promedio está en un récord porque los precios lo están, y más de una quinta parte del nuevo endeudamiento es gente refinanciandoviejos loans. El ensayo pasa a continuación a los desarrolladores polacos, pero el texto suministrado se interrumpe a mitad de párrafo; la dirección del argumento es suficientemente clara para seguir.
Lo que queda incierto
El ensayo de Wojcik no es una predicción de colapso, y vale la pena ser preciso sobre lo que afirma y lo que no. Es un argumento estructural sobre la resiliencia: que la forma más barata de administrar una sociedad resultó ser la más cara cuando se rompieron las suposiciones. También, por su propia cuenta, está incompleto. La severidad del invierno depende del clima. Si el estrecho se reabre depende de la política en Washington y Teherán. Si las tasas hipotecarias estadounidenses llegan a los hogares poloneses es, en este punto, una pregunta abierta que el ensayo señala pero no resuelve.
Lo que el paquete establece es más estrecho que la ambición del ensayo, y esa es la frontera honesta. Las figuras provienen de la IEA, la FAO, el Programa Mundial de Alimentos, Credit Agricole Bank Polska, el Financial Times y datos de mercado; el ensayo es la síntesis de un observador, no una auditoría verificada de cada número. Lo que establece, con una claridad inusual, es la forma del problema: un mundo que trató las existencias como costos y a los proveedores como certezas, y ahora está descubriendo lo que valió ese intercambio. Si los amortiguadores pueden ser reconstruidos —en montones de carbón, almacenamiento de gas, gasoductos alternativos, capital patiente— es la pregunta que plantea el ensayo pero que no responde.