California se prepara para someter a votación este noviembre un controvertido Impuesto a la Riqueza de los Multimillonarios (BWT, por sus siglas en inglés). La medida propuesta, que impondría un gravamen único del 5% sobre la riqueza de los multimillonarios, tiene como objetivo recaudar aproximadamente 20.000 millones de dólares anuales para financiar la atención sanitaria, la asistencia alimentaria y la educación tras los recortes presupuestarios federales. Sin embargo, la propuesta ha generado una oposición significativa, incluso por parte del gobernador Gavin Newsom, quien argumenta que este tipo de impuestos se abordan mejor a nivel federal para evitar que los residentes adinerados simplemente se trasladen a estados con entornos fiscales más favorables. El desafío central que enfrenta el BWT es la movilidad de la riqueza sujeta a impuestos. Los defensores del impuesto estimaron inicialmente una base imponible de 2 billones de dólares, pero datos recientes sugieren que esta cifra está significativamente sobreestimada. Varios multimillonarios destacados, incluidos Larry Page, Sergey Brin y Travis Kalanick, establecieron su residencia fiscal fuera de California antes de la fecha límite retroactiva del 1 de enero de 2026. Mark Zuckerberg, otra figura importante entre la población multimillonaria del estado, también se mudó a principios de 2026, preparando el escenario para posibles desafíos legales con respecto al alcance retroactivo del impuesto. Los analistas del Center for Land Economics sostienen que el enfoque del estado en la riqueza móvil ignora una base impositiva más estable y sustancial: la tierra misma. Su investigación estima el valor total de la tierra en California en 8,14 billones de dólares, una cifra aproximadamente ocho veces mayor que la riqueza restante de los multimillonarios sujeta a impuestos. Un impuesto sobre el valor de la tierra (LVT) se aplicaría únicamente al valor del terreno, excluyendo las edificaciones sobre él, y se administraría a través de la infraestructura existente de impuestos a la propiedad. Debido a que la tierra no puede trasladarse, sigue siendo un objetivo constante para la tributación que crece junto con la economía del estado. Si bien el BWT requiere la creación de un complejo aparato administrativo para valorar activos ilíquidos como el capital privado y las acciones de los fundadores, un LVT podría aprovechar los sistemas existentes, a pesar de los desafíos planteados por la Proposición 13, que actualmente limita las evaluaciones de impuestos a la propiedad. Al cambiar el enfoque de las personas móviles a la tierra inamovible, los defensores del LVT argumentan que California podría asegurar un flujo de ingresos más confiable que evite los riesgos de la fuga de capitales y la volatilidad legal asociada con la tributación de activos intangibles.
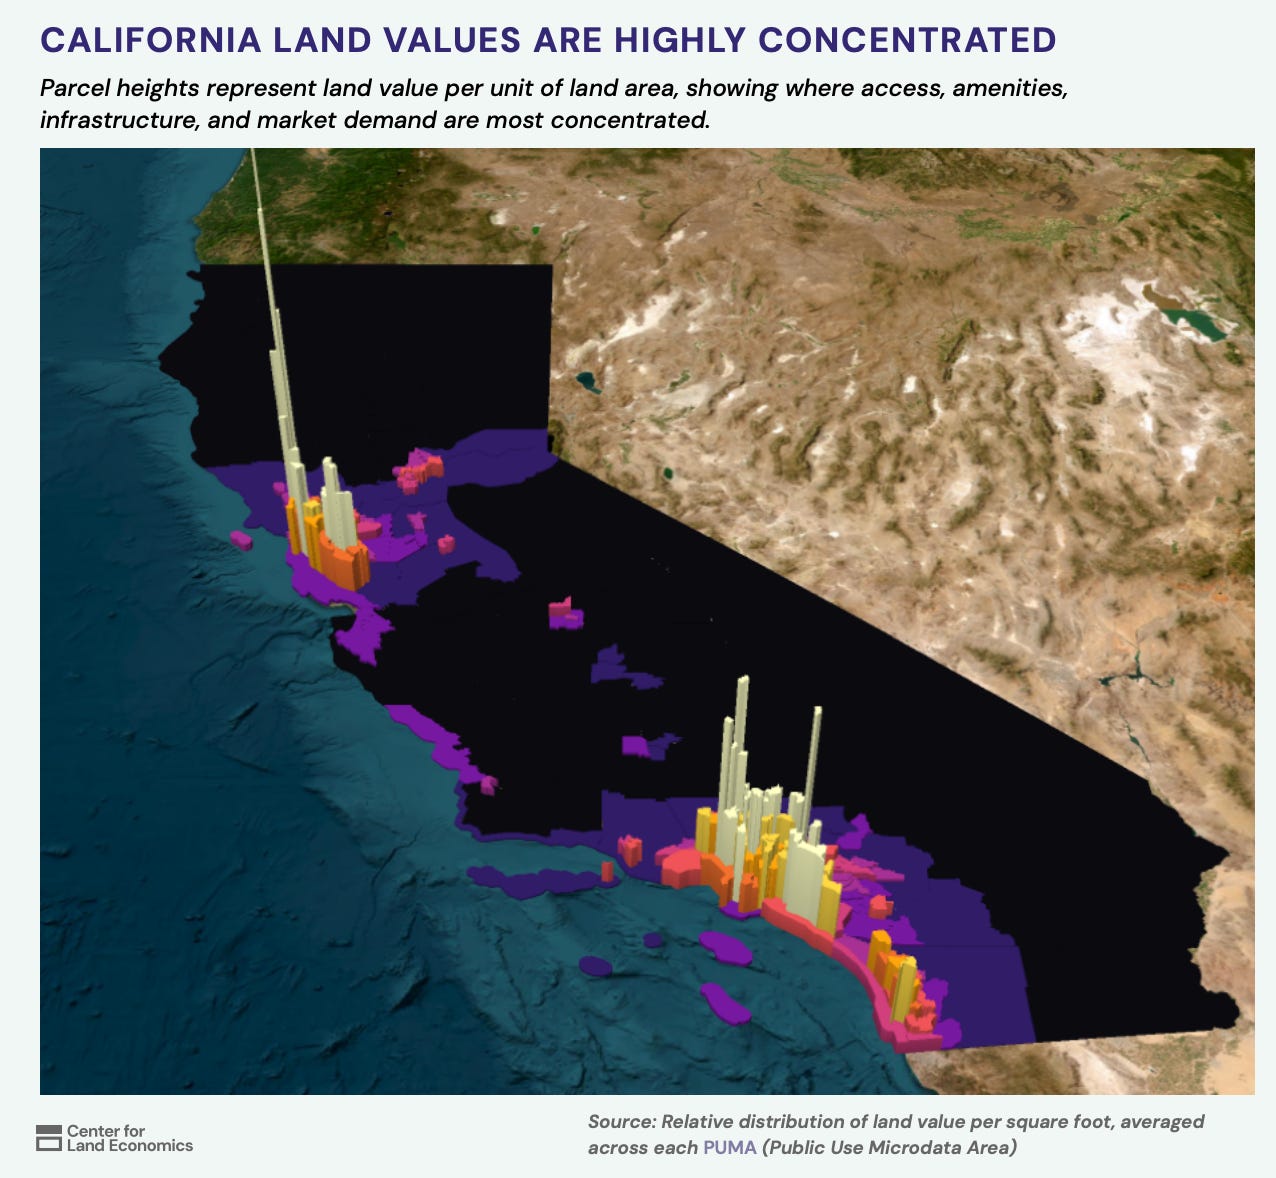
El artículo analiza cómo el enfoque del estado en la riqueza móvil de los multimillonarios ignora una base impositiva más estable y sustancial, lo cual se ilustra mediante esta comparación del valor total de la tierra frente a los activos de los multimillonarios.
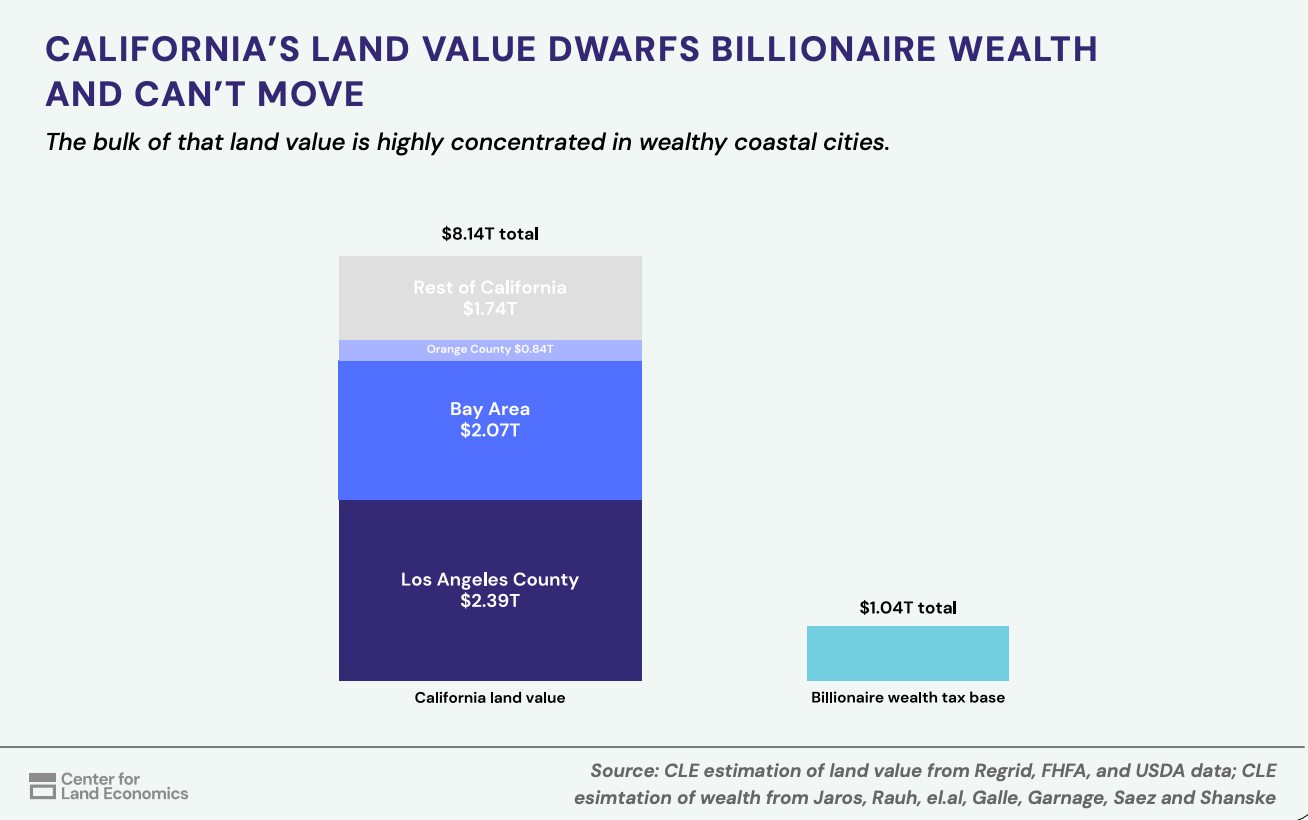
Los defensores argumentan que cambiar el enfoque de las personas móviles a la tierra inamovible proporciona un flujo de ingresos más confiable, tal como se describe en este análisis de la estabilidad de la base impositiva.