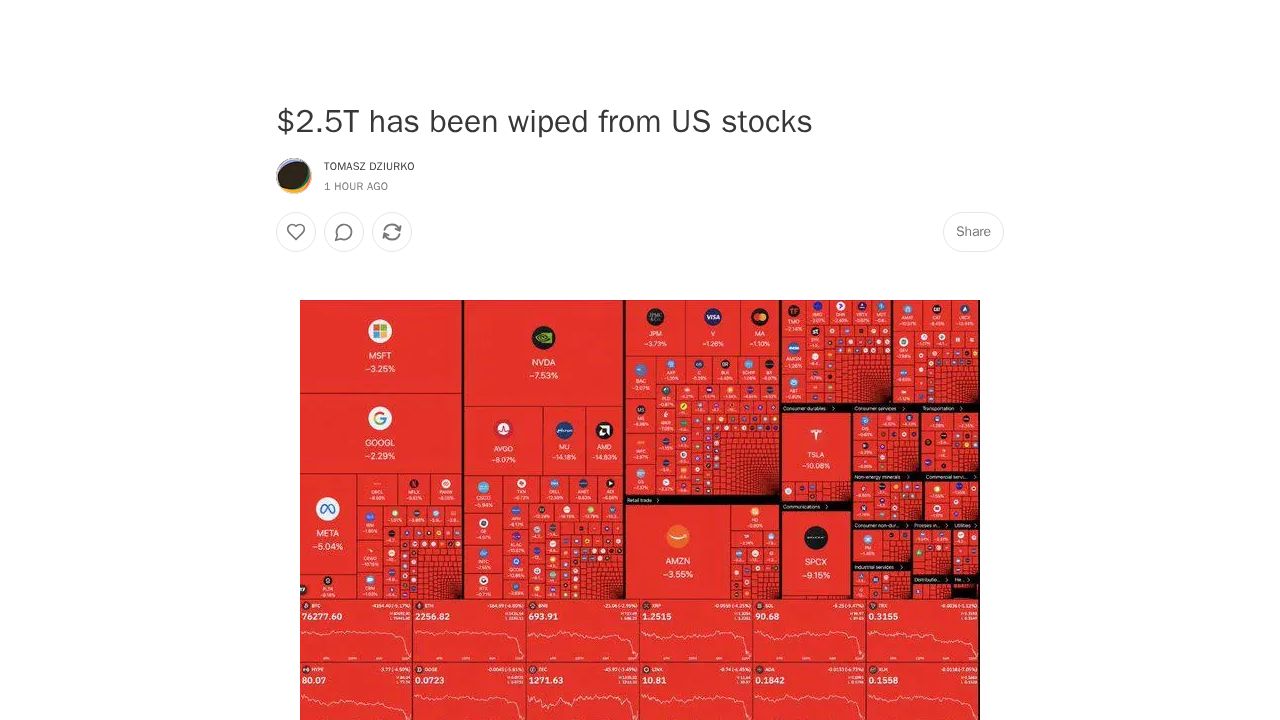
Nasdaqは最近、わずか1日で約2.5兆ドルの時価総額を失うという大幅な調整を経験しました。しかし、この下落の影響はテクノロジーセクター全体に一様に現れたわけではありません。Alphabet (GOOGL)、Microsoft (MSFT)、Amazon (AMZN)といった巨大なクラウドおよび広告の独占企業である主要な「ハイパースケーラー」は、約2%から3.5%の比較的緩やかな下落にとどまった一方で、AI構築のための基礎となるハードウェアやインフラを提供する企業は、より深刻な打撃を受けました。AMD、Micron (MU)、Dell、GE Vernova (GEV)といったベンダーは、二桁のパーセンテージの下落を記録しており、これは急速なAIインフラ拡大の持続可能性に関する市場心理の変化を反映しています。
この乖離は、主要な買い手の財務健全性と設備投資(capex)のコミットメントに関連しています。最近の四半期報告によると、Alphabetは当該四半期においてマイナスのフリーキャッシュフローを計上しており、Amazonは年間2,200億ドルの設備投資を見込んでいるにもかかわらず、過去12ヶ月のフリーキャッシュフローは大幅に減少しています。これらのハイパースケーラーは支配的な市場地位を占めているため、サプライヤーよりも容易に出費の減速や戦略の転換を吸収することができます。対照的に、NVIDIA、Broadcom、Applied Materials (AMAT)などのハードウェアおよび半導体製造装置メーカーは、データセンター構築における摩擦のない永続的な成長を前提に価格設定されていますが、その前提は現在、新たな圧力に直面しています。
この摩擦に寄与している主な要因は、政治的障壁と消費者側の供給制約の2つです。近年の中間選挙を経て、米国のギガワット級容量の大部分が計画されているテキサス、ジョージア、オハイオを含むいくつかの主要な州では、住宅用電気料金の高騰に対処するためにデータセンターの承認を一時停止することを公に掲げて選挙戦を戦った新指導者が誕生しました。同時に、MicronやSK HynixのようなメーカーがAIサーバー向けの高帯域幅メモリ(HBM)へとウェハー容量をシフトさせているため、家電市場は圧迫されています。このシフトは標準的なDRAMおよびNANDの価格を押し上げ、世界のスマートフォン出荷量が14年ぶりの低水準に達している時期に、スマートフォンメーカーに小売価格の値上げを強いています。その結果、コアとなるAIインフラが規制や電力のボトルネックに直面する一方で、消費者側はコスト上昇と販売台数の減少に苦しんでおり、ハードウェアサプライチェーンに対して二重の圧力が生じています。