30歳から33歳の米国人にとって、現在の純資産の中央値は68,000ドルです。この数値は分布の中間点を表しており、この特定の年齢層の半数がこの金額以上の純資産を保有している一方で、残りの半分はそれ以下の金額となっています。この純資産は、銀行口座、投資、退職金口座、住宅資産を含む総資産から、住宅ローン、借入金、クレジットカードの残高などの総負債を差し引いて算出されます。
これらの数値は、連邦政府の調査マイクロデータと、プラットフォームメンバーからの匿名化された集計データを組み合わせた混合手法から導き出されています。主な情報源には、連邦準備制度理事会の2025年消費者金融調査(2026年後半に公開)、労働統計局(BLS)の消費者支出調査、および国勢調査のアメリカ・コミュニティ調査のデータが含まれます。これらのデータは、都市圏固有の生活費や賃金の変動に合わせて調整されています。この年齢層のメンバー数が増加するにつれて、モデル化された推定値は、パーセンタイル分布を精緻化するために、ライブの個人レベルのデータによって補完されるようになります。
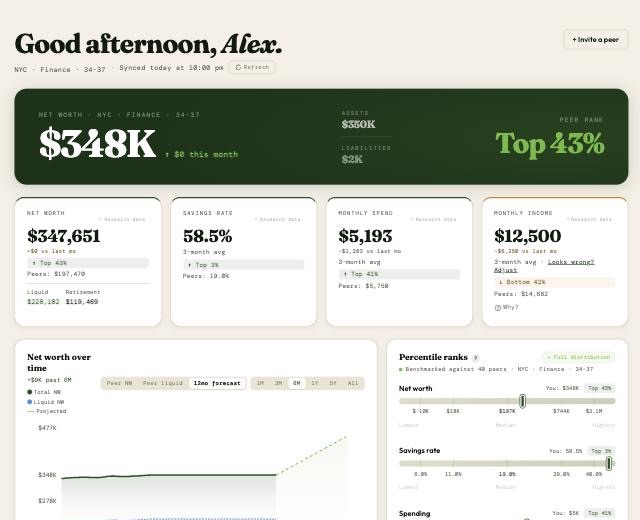
このダッシュボードは、この年齢層のメンバーのために、個人の純資産と同世代のランキングがどのようにモデル化され、表示されるかを示しています。
中央値が68,000ドルである一方で、分布は上位層への極端な富の集中を明らかにしています。この年齢層の上位10%の人は純資産が440,000ドルであるのに対し、下位4分の1の層は7,100ドルを下回っています。特筆すべきは、このグループの下位10%はマイナスの純資産を報告しており、所有しているものよりも負債の方が多いことを示している点です。地理的および産業的要因も大きな差異を生み出しており、例えばサンフランシスコの純資産の中央値は99,000ドルと報告されており、これは全国の中央値を大幅に上回っています。これは、この層の資産蓄積に対する地域経済条件の影響を反映しています。