VillageのLLM Atlasによる最新のデータは、人工知能市場における重要な変化を明らかにしています。現在、クローズドソースモデルが価格性能の最前線を支配しています。2026年10月31日時点で、オープンウェイトモデルが「ベストバイ」として占める予算シェアはわずか3%です。これは、DeepSeekによる単一のオープンウェイトモデルのリリースによってオープンモデルが予算シェアの52%を獲得した2025年9月などの以前の期間と比較すると、急激な減少を意味します。現在の状況は、GoogleのGemma 4 E4BやXiaomiのMiMo-V2.6-Flashのようなモデルに代表される絶対的な最安値の領域ではオープンモデルがいまだに足場を確保しているものの、OpenAI、Anthropic、Googleによる最近のリリースによって、中〜高価格帯からは大部分が押し出されていることを示しています。
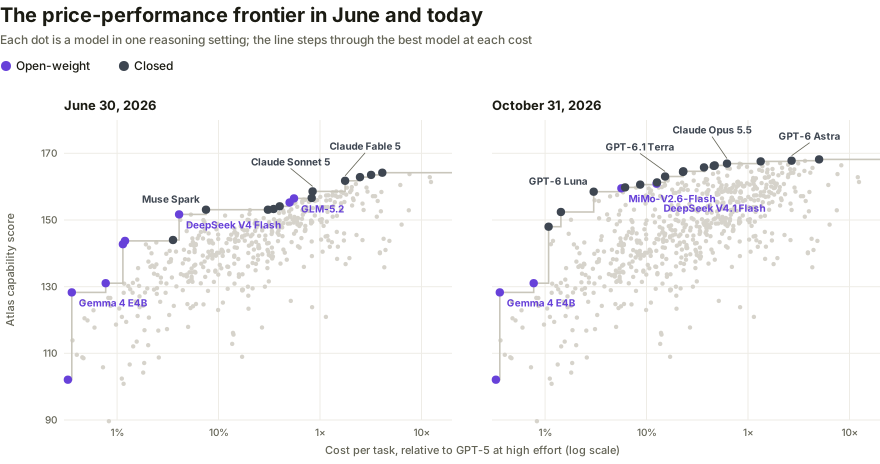
散布図は価格性能の最前線の変化を例示しており、オープンウェイトモデルが6月にはより一般的であったものの、10月には大部分が押し出されたことを示しています。
この研究は、クローズドソースのラボが現在なぜ価値の競争で勝利しているのかについて、主に3つの理由を特定しています。第一に、クローズドラボは「蒸留」の優位性を備えています。彼らは最強のフロンティアモデルを所有しているため、自社のフラッグシップモデルの出力を社内で利用して、より安価で小型の階層をトレーニングすることができます。対照的に、オープンウェイトラボは多くの場合、クローズドソースプロバイダーの利用規約によって制限されており、それらの高品質な出力を競合モデルのトレーニングに使用することができません。第二に、クローズドラボは包括的なモデルファミリーをリリースします。例えば、OpenAIのGPT-6およびGPT-6.1シリーズ(LunaからAstraまで)は、ほぼすべての価格帯にわたって連続的な能力のスペクトラムを提供します。最後に、これらのラボは、エンドユーザーのタスクあたりのコストを低減できる独自のハードウェアや大量の推論能力を含む、大規模なインフラの恩恵を受けています。
価格性能におけるクローズドモデルの現在の優位性にもかかわらず、データは市場が依然として非常に不安定であることを示唆しています。オープンウェイトモデルは歴史的に、単一の高性能なリリースがクローズドラボによって下位に置かれるまで広い予算帯を獲得する「バースト」的な価値の勝利を収めてきました。さらに、この研究は独自の手法における制限についても言及しています。コストは評価者がホストされたAPIを通じて支払ったものを反映しています。オープンウェイトモデルはプライベートなハードウェアで実行できるため、その真の価値提案はAPIベースの比較で示されるよりも高い可能性があります。ローカルでの実行、特定のカスタマイズ、または制限的な利用ポリシーなしでセキュリティ作業を行う能力を必要とするユーザーにとって、オープンウェイトモデルはクローズドソースプロバイダーの「レンタル」された能力に対する重要な代替手段であり続けています。
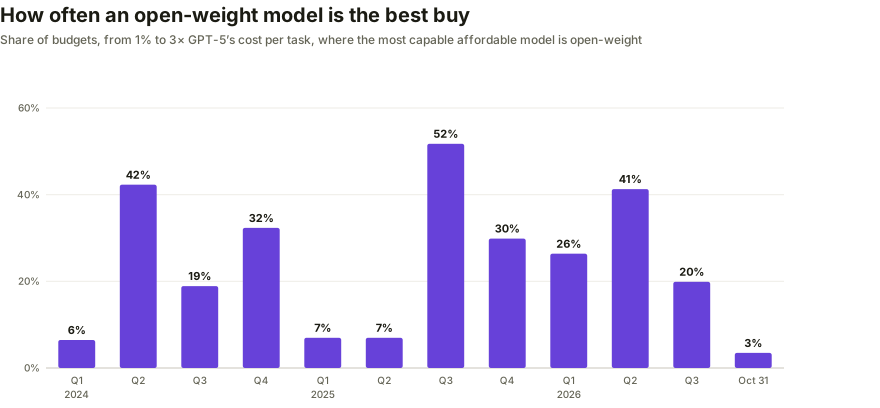
このチャートは市場の揮発性を視覚化しており、特にオープンウェイトモデルが重要な予算シェアを獲得した「バースト」を強調しています。