モンテカルロシミュレーションは、数値結果を得るために繰り返されるランダムサンプリングに依存する計算アルゴリズムの一種です。その核心となる原理は大数の法則であり、独立した試行の数が増えるにつれて、結果の平均値は期待値に収束するというものです。この手法は、解析的な解を導き出すことが困難な問題や、変数の数が多すぎて網羅的な計算が不可能な問題に対して特に効果的です。歴史的には、これらの手法の最初の記録的な使用例の一つとして、第二次世界大戦後の核兵器の効果をシミュレートするためにStanislaw UlamとJohn von Neumannによって用いられたことが挙げられます。
このメカニズムを視覚化する一般的な方法の一つとして、円周率(pi)の値を推定することがあります。四分円を含む正方形のボードに「ダーツ」を均一に投げ入れるシナリオをシミュレートすることで、円の中に入ったヒット数と総投擲数の比率から円周率を計算できます。これは単純な例ですが、数値積分における基本的な概念を示しています。モンテカルロ法は、その精度が次元の複雑さではなくサンプル数に依存するため、高次元の積分において好まれることが多いのです。しかし、この方法には限界もあります。例えば、円周率を信頼性の高い4桁の小数まで推定するには、約100億のサンプルが必要となります。これは、サンプリング誤差が試行数の平方根に比例して減少するため(1/√N)です。
純粋な数学を超えて、これらのシミュレーションは複雑な組み合わせ問題や金融問題を解決するために使用されます。ゲームデザインにおいては、数百万回のターンをシミュレートして公平な確率を確保することで、「亀対うさぎ」のレースゲームの勝率を決定するなど、メカニクスのバランス調整に使用できます。金融分野では、モンテカルロシミュレーションはリタイアメントプランニングの標準的なツールです。リターンの順序が重要であるため、単純な平均リターン計算では誤解を招く可能性がありますが、モンテカルロシミュレーションは、変動するインフレや変動する市場リターンを含む数千の異なるシナリオをモデル化できます。これにより、計画者は、特定の年齢までに資金が枯渇する可能性のあるケースの具体的な割合など、結果の分布を確認することができ、単一の「平均」予測よりも現実的なリスクの展望を得ることができます。
この画像は、特に「亀対うさぎ」プロジェクトにおけるゲームメカニクスのバランス調整へのモンテカルロシミュレーションの適用を例示しています。
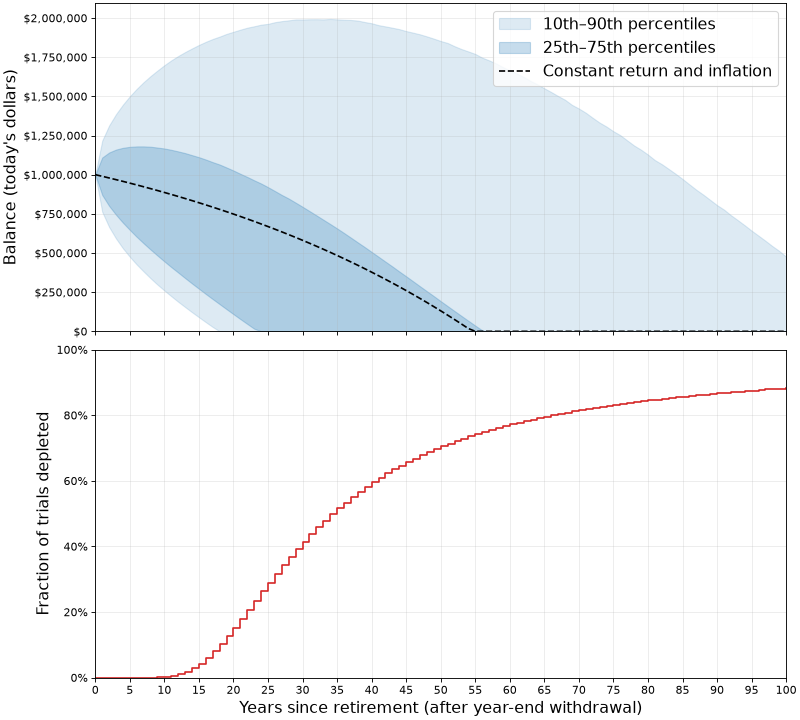
この図は、モンテカルロシミュレーションがどのように数千のシナリオをモデル化し、さまざまな財務的結果の確率を示すかを視覚化しています。