何年も前から、カリフォルニア州の住民は、モンタナ州に設立された有限責任会社(LLC)を通じて高価な車両を登録することで、州の販売税および使用税を回避してきました。モンタナ州は車両購入に対する販売税を課さず、スモッグ検査も要求しません。以前の規則では、所有権または事業の過半数が州外にある場合、ビジネスはカリフォルニア州税目的での非居住者とみなされ、オーナーはモンタナ州ベースのLLCに車両を置くことで使用税を逃れることができました。
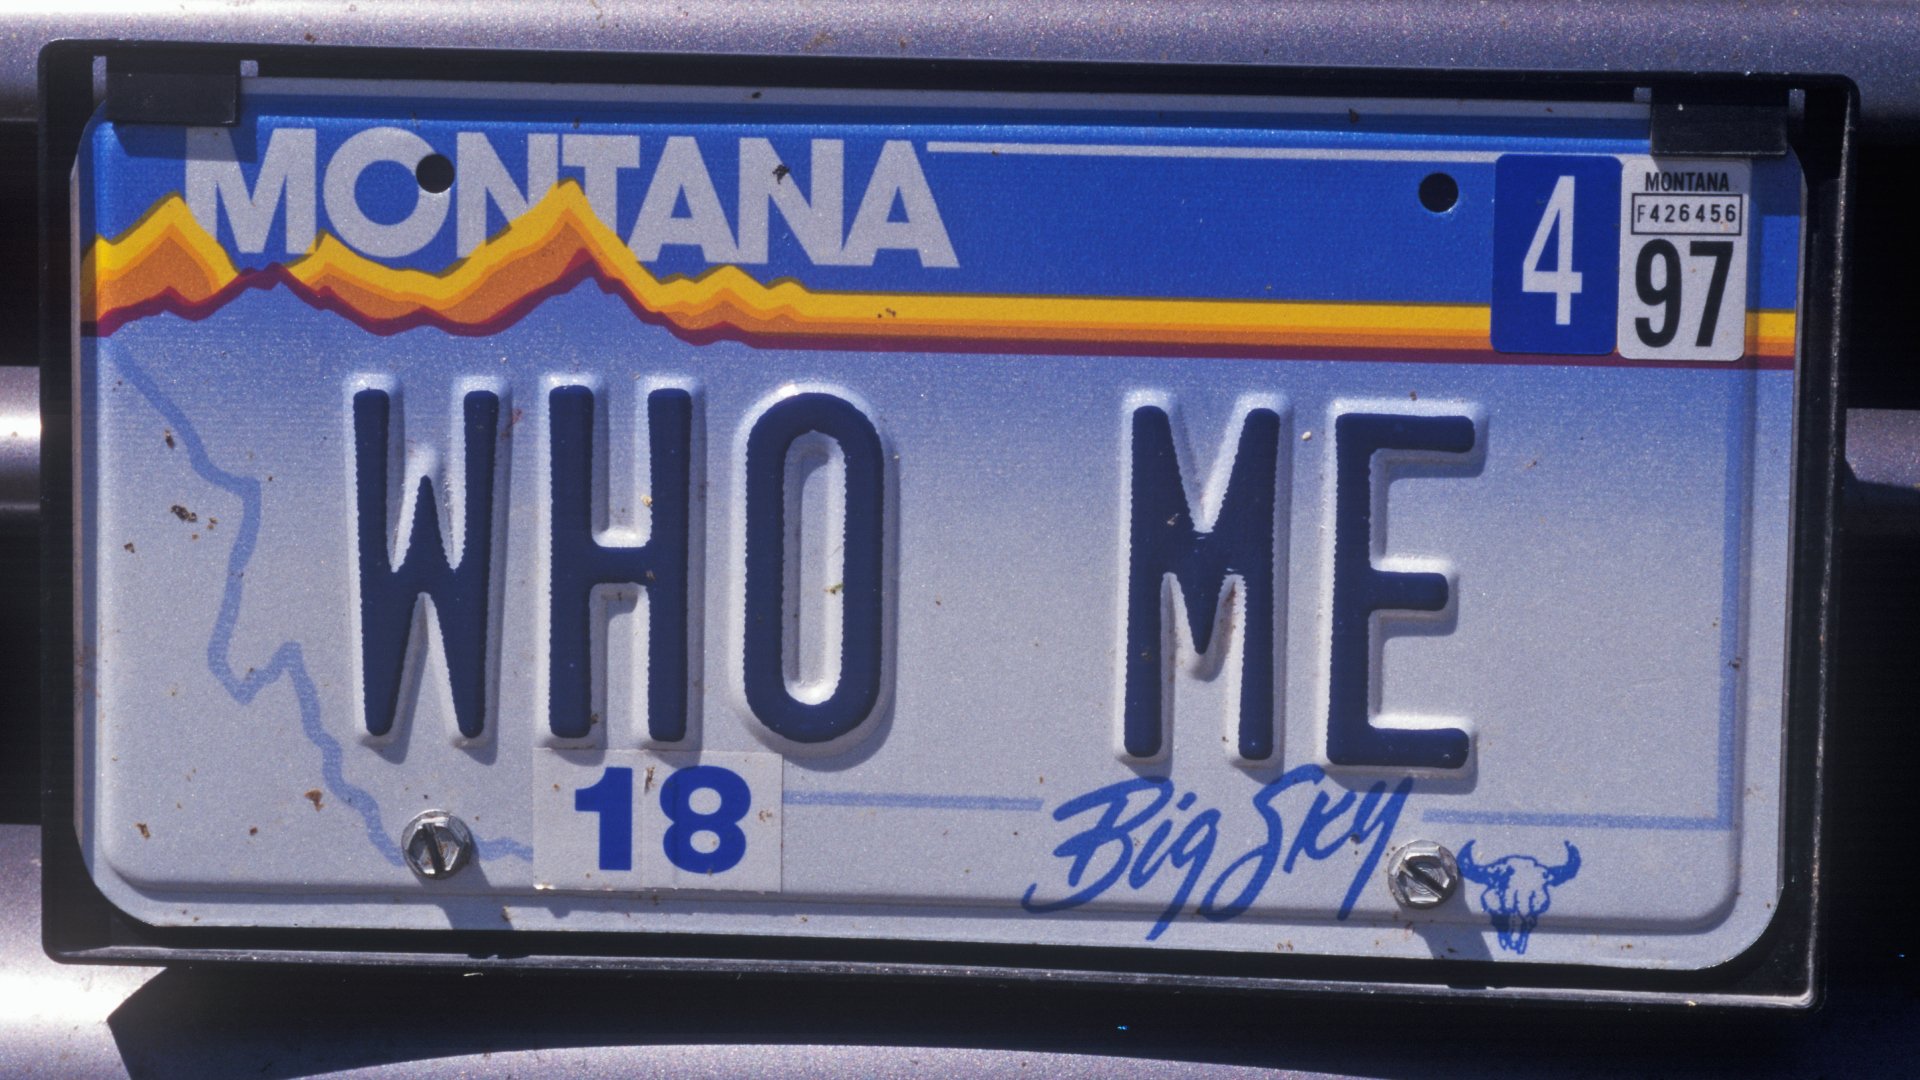
この画像はモンタナ州のナンバープレートを示しており、住民は以前、モンタナ州に設立されたLLCを通じて車を登録することでカリフォルニア州の車両税を回避していた。
2026年9月30日に署名され法律となった上院法案SB 1406は、この基準を変更しました。この法律は、居住の推定において、株主、パートナー、メンバー、または実質的所有者のうち誰かがカリフォルニア州在住である場合、シェル会社はカリフォルニア州の居住者とみなされると規定しています。さらに、対象となるビジネスの定義を拡大し、パートナーシップ、リミテッドパートナーシップ、およびリミテッドリアビリティパートナーシップを含めることで、以前は株式会社およびLLCにのみ適用されていた免税措置を閉じました。
同じ規定により、役員、マネージャー、パートナー、実質的所有者、またはメンバーなど、そのようなシェル会社に関わる者には、未納税金に加えて利息および罰金について個人責任が課され、未納は犯罪となる可能性があると指摘されています。税の責任をビジネス体ではなく個人に結びつけることにより、この法律は「富裕なカリフォルニア人が何十年にもわたって利用してきたシェル・カンパニーのやり方をはるかに難しくする」ことを狙っています。