カリフォルニア州は、この11月に物議を醸している「億万長者資産税(BWT)」を住民投票にかける準備を進めている。この提案された施策は、億万長者の資産に対して5%の一時的な課税を行うもので、連邦予算削減後の医療、食料支援、教育の財源として年間約200億ドルの税収を見込んでいる。しかし、この提案はギャビン・ニューサム知事を含む有力者から強い反対を受けており、知事は、富裕層がより有利な税環境を持つ州へ容易に移住することを防ぐため、こうした税制は連邦レベルで対処すべきだと主張している。BWTが直面する核心的な課題は、対象となる資産の流動性である。税の推進派は当初、2兆ドルの課税ベースを見込んでいたが、最近のデータではこの数字が大幅に過大評価されていることが示唆されている。ラリー・ペイジ、セルゲイ・ブリン、トラビス・カラニックを含む数名の著名な億万長者は、2026年1月1日という遡及適用期限の前にカリフォルニア州外に税務上の居住地を移した。州内の億万長者層のもう一人の主要人物であるマーク・ザッカーバーグも2026年初頭に移住しており、税の遡及的な適用範囲に関する法的な争いの火種となっている。土地経済センターのアナリストは、州が流動的な資産に焦点を当てることは、より安定的で実質的な税基盤である「土地そのもの」を無視していると主張している。彼らの調査によると、カリフォルニア州の土地の総価値は8.14兆ドルと推定されており、これは残りの課税対象となる億万長者の資産の約8倍に相当する。土地価値税(LVT)は、建物部分を除いた土地の価値のみに適用され、既存の固定資産税のインフラを通じて管理されることになる。土地は移動させることができないため、州経済の成長とともに拡大する一貫した課税対象であり続ける。BWTはプライベート・エクイティや創業者の株式といった流動性の低い資産を評価するために複雑な行政機構の構築を必要とするが、LVTは、現在固定資産税の評価を制限している「プロポジション13」による課題があるものの、既存のシステムを活用できる可能性がある。流動的な個人から移動不可能な土地へと焦点を移すことで、LVTの推進派は、カリフォルニア州が富の流出や無形資産への課税に伴う法的な不安定さを回避し、より信頼性の高い税収源を確保できると主張している。
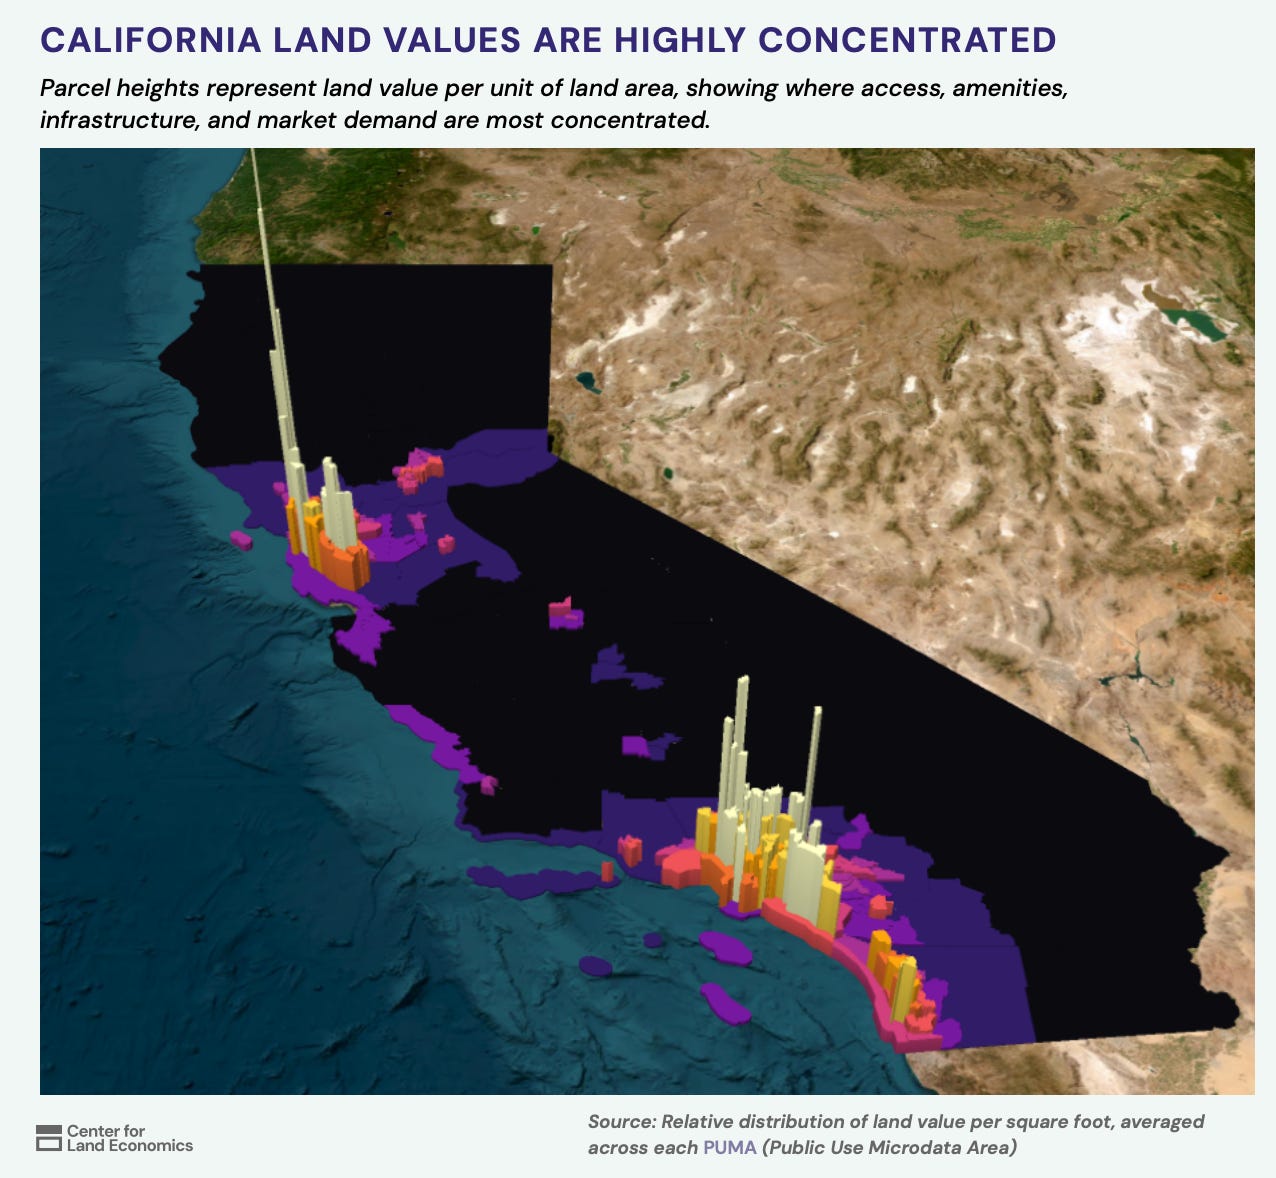
この記事では、州が流動的な億万長者の資産に焦点を当てることが、いかにしてより安定的で実質的な税基盤を無視しているかを論じており、この土地総価値と億万長者の資産の比較図がそれを裏付けている。
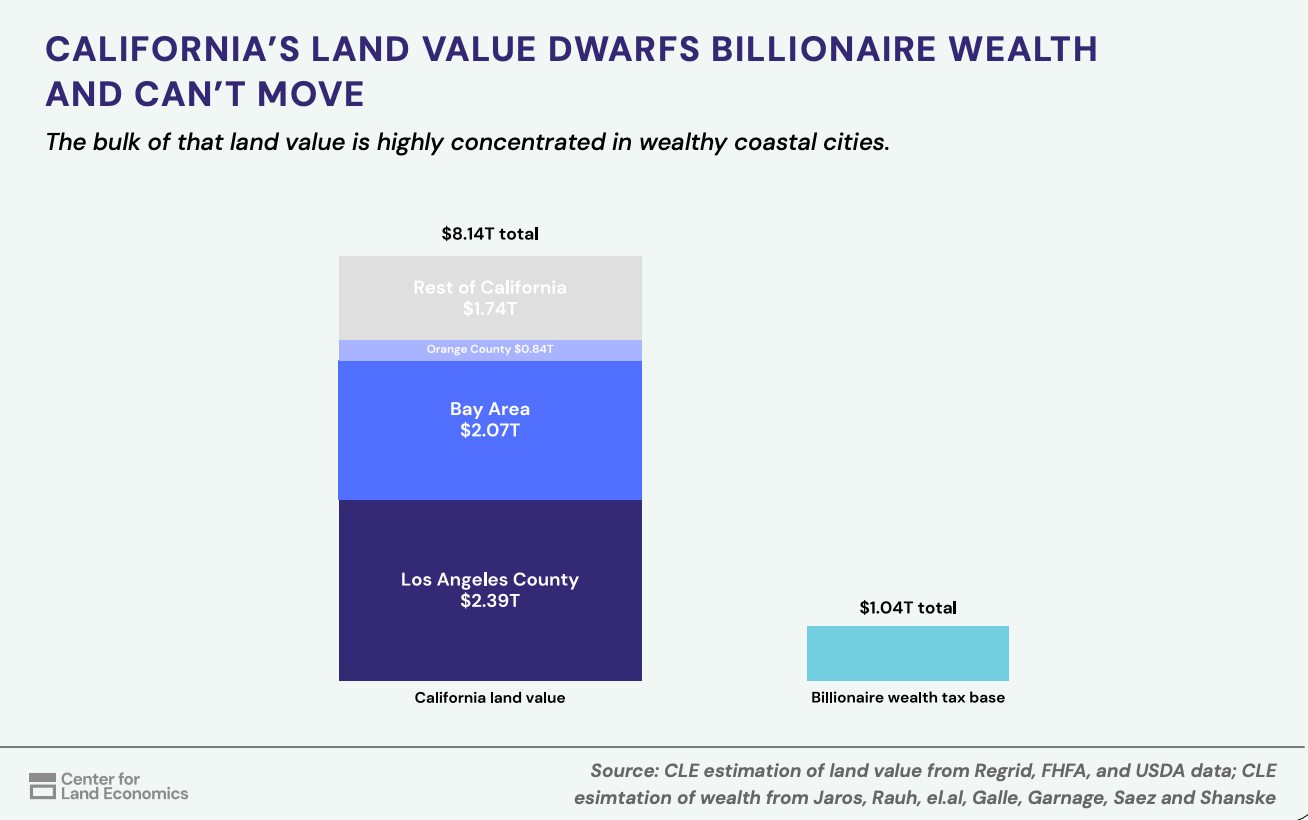
推進派は、流動的な個人から移動不可能な土地へと焦点を移すことが、より信頼性の高い税収源をもたらすと主張しており、この税基盤の安定性に関する分析がそれを図示している。