根据 Kelley Blue Book 的报告,美国新车的平均交易成本已达到 51,109 美元的历史新高。这一数字比去年增加了 2.1%,这一增长率低于一般的通货膨胀率。对于消费者而言,这一转变反映了制造成本上涨(如钢材和铝材关税提高)与市场趋势的结合,即买家越来越青睐大型 SUV 和卡车,而非紧凑型轿车。
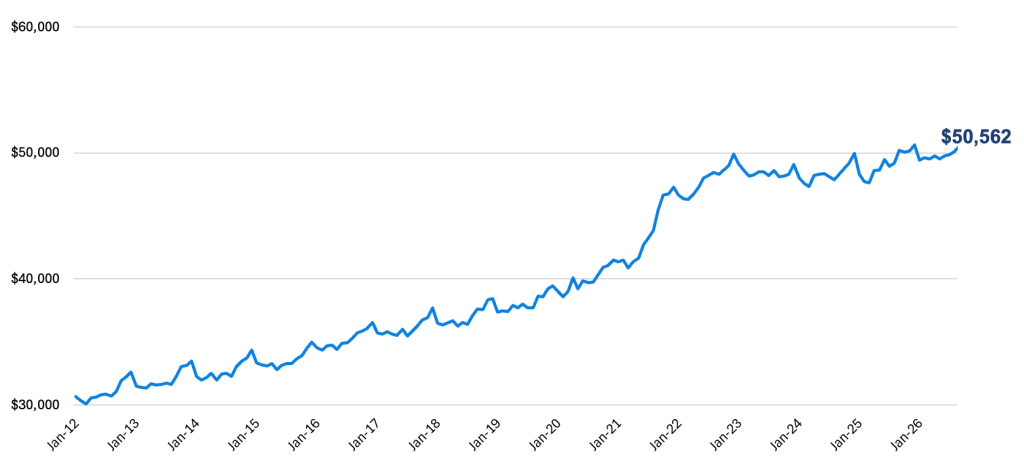
此图表展示了报告中提到的新车破纪录的平均交易价格。
历史高价的驱动因素
几个因素共同导致了汽车价格上涨的压力。由于钢材、铝材以及从加拿大进口商品的关税提高,汽车制造商面临着不断增加的生产成本。此外,由于数据中心的需求竞争,用于传感器计算机芯片和用于布线的铜的价格也上涨了。
消费者的偏好在推动平均价格上涨方面也起到了重要作用。市场出现了明显的从紧凑型轿车向 SUV 和皮卡等更大、利润更高的车型转变的趋势。此外,随着“基础”配置车型的消失,大多数买家现在选择配备 360 度摄像头、加热座椅和泊车辅助系统的中高配车型。
HN Digest 根据 coxautoinc.com 报告的数据绘制;数值按来源所示。
“2.1% 的同比增长实际上低于通货膨胀率,”
— The average cost for a new vehicle in the U.S. hits a record high: over $51,000
销售组合与激励措施的作用
尽管平均价格达到历史新高,但价格上涨的速度与前几年相比有所放缓。这主要是由于“组合”效应:虽然许多单辆汽车的价格在上涨,但在小型 SUV 和紧凑型汽车等更实惠的细分市场中,销量更强。
激励支出也作为管理这些价格的工具而波动。2026 年 9 月,激励支出平均占平均交易价格 (ATP) 的 6.6%,低于 2025 年 9 月看到的 7.3% 水平。这表明虽然标价很高,但制造商正在利用有针对性的折扣来维持特定细分市场的销量。
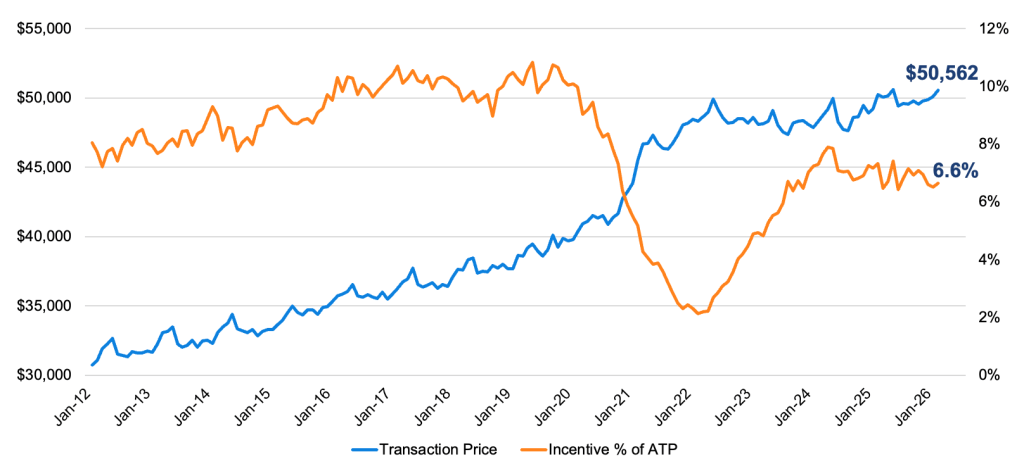
该数字提供了制造商如何利用有针对性的折扣来管理高标价的视觉数据。
融资趋势与消费者的权衡
高利率显著改变了消费者负担这些车辆的方式。随着新车贷款利率超过 7%,现在更大比例的每月还款被用于支付利息,而非贷款本金。这种“价格冲击”由于许多消费者并不经常购买汽车,且可能对当前的定价环境感到惊讶而变得更加复杂。
为了管理这些成本,数据显示买家正在延长他们的融资。许多人支付较小的首付款——有时仅为 500 美元到 1,000 美元——并选择 84 个月或更长的贷款期限。这种策略允许降低每月还款额,但可能导致在贷款全生命周期内产生更高的总成本。
这些趋势的影响因买家类型而异。现有车主可能受益于二手车较高的折价价值,目前平均接近 27,000 美元。然而,首次购车者面临更高的准入门槛,因为他们缺乏折价权益,且必须在极低首付款的情况下应对高昂的价格。
Hacker News 读者的反应
- 替代方案: 一位评论者建议,新车成本上涨凸显了寻找让汽车更实惠的方法或投资公共交通基础设施的必要性。 评论 ↗
- 亲身经验: 一位拥有二手车的评论者分享说,新车的高价格似乎在推高二手车市场的转售价值和需求。 评论 ↗
- 质疑: 一位读者指出,历史新高是普遍通货膨胀的结果,并指出同比增长实际上低于通货膨胀率。 评论 ↗
以上为 Hacker News 讨论中观点的摘要,并非经过核实的事实。 阅读完整讨论 ↗