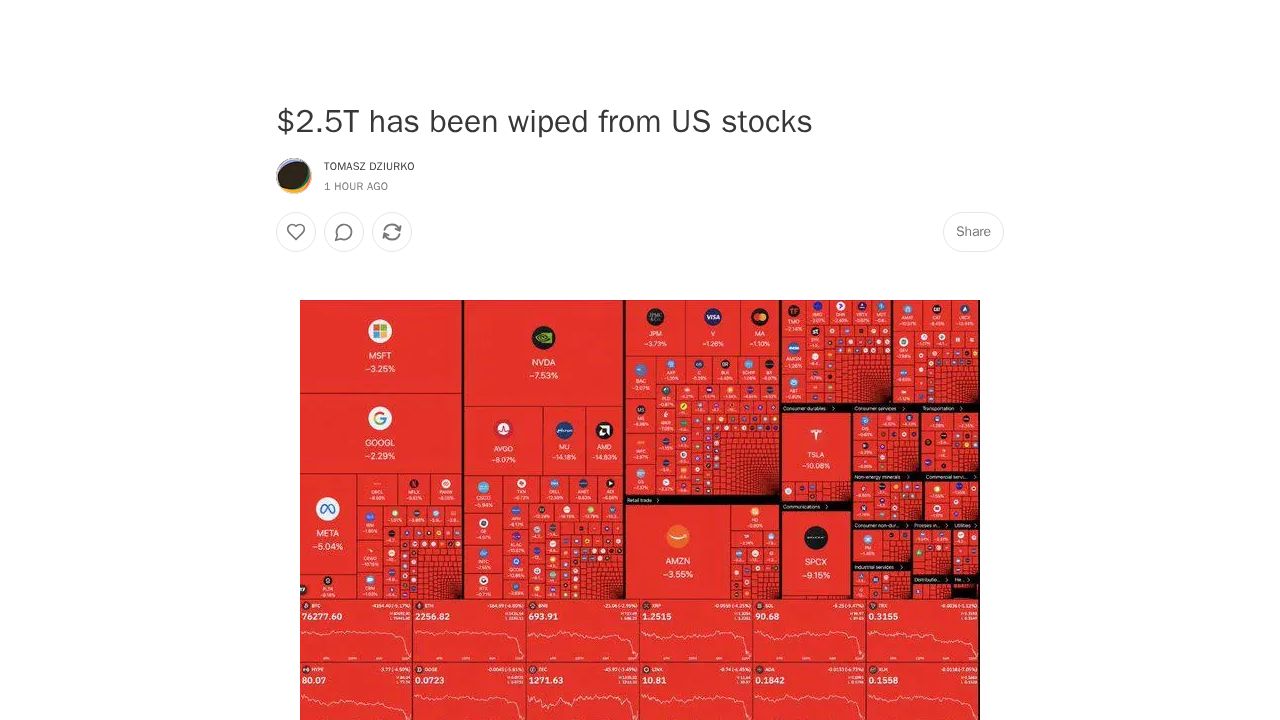
纳斯达克近期经历了显著的调整,仅在一天内就损失了约2.5万亿美元的市值。然而,这一下跌对技术行业的冲击并非均匀分布。虽然主要的“超大规模云服务商”——如 Alphabet (GOOGL)、Microsoft (MSFT) 和 Amazon (AMZN) 等庞大的云和广告垄断巨头——仅出现了约2%到3.5%的适度下跌,但为AI建设提供基础硬件和基础设施的公司受到的打击要严重得多。AMD、Micron (MU)、Dell 和 GE Vernova (GEV) 等供应商出现了两位数的百分比跌幅,反映了市场对于快速扩张AI基础设施的可持续性在情绪上的转变。
这种差异与主要买家的财务健康状况和资本支出(capex)承诺有关。最近的季度报告显示,Alphabet 在该季度录得负的自由现金流,而 Amazon 的过去12个月自由现金流大幅下降,尽管其年度资本支出指引仍为2200亿美元。由于这些超大规模云服务商拥有主导性的市场地位,他们比供应商更容易吸收支出放缓或战略转向。相比之下,NVIDIA、Broadcom 和 Applied Materials (AMAT) 等硬件和半导体设备制造商的估值是基于数据中心建设无阻碍、持续增长的假设——而这一假设目前正面临新的压力。
两个主要因素导致了这种摩擦:政治障碍和消费端的供应限制。在最近的中期选举后,包括德克萨斯州、乔治亚州和俄亥俄州在内的几个关键州(这些州计划承载大部分美国的吉瓦级电力容量)出现了新领导层,他们公开竞选暂停数据中心审批,以应对飙升的住宅电费。与此同时,随着 Micron 和 SK Hynix 等制造商将晶圆产能转向用于 AI 服务器的高带宽内存(HBM),消费电子市场正受到挤压。这一转变推高了标准 DRAM 和 NAND 的价格,迫使手机制造商在全球智能手机出货量达到14年低点的同时提高零售价格。因此,虽然核心 AI 基础设施面临监管和电力瓶颈,但消费端正挣扎于更高的成本和更低的单位销量,从而对硬件供应链造成双重压力。