Village 的 LLM Atlas 最近的数据揭示了人工智能市场的重大转变:闭源模型现在主导着性价比前沿。截至 2026 年 10 月 31 日,开源权重模型仅占测量预算的 3%,成为“最佳购买”选项。这与之前的时期相比大幅下降,例如在 2025 年 9 月,DeepSeek 的单次开源权重发布曾让开源模型占据了 52% 的预算份额。当前的格局显示,虽然开源模型在光谱的最廉价端仍占据一席之地——例如 Google 的 Gemma 4 E4B 和小米的 MiMo-V2.6-Flash——但它们在从中到高价位区间已被 OpenAI、Anthropic 和 Google 最近发布的模型大幅挤出。
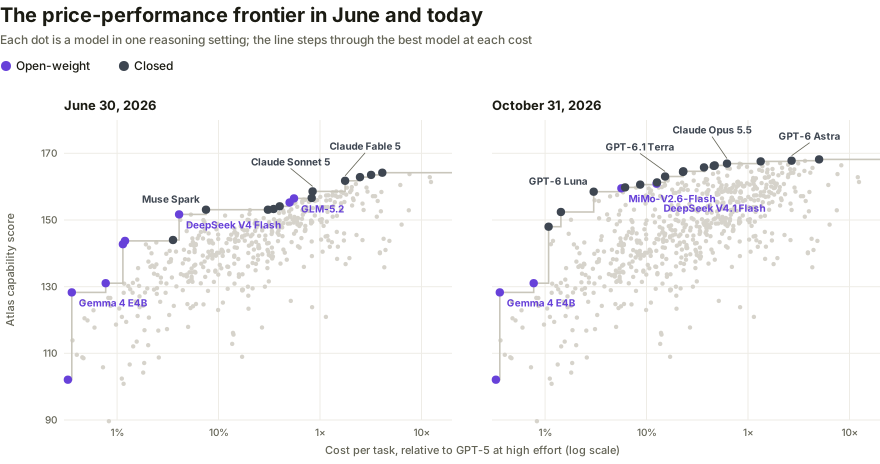
散点图展示了性价比前沿的转变,显示了开源权重模型在 6 月更普遍,但在 10 月基本被挤出。
该研究确定了闭源实验室目前赢得价值战的三个主要原因。首先,闭源实验室拥有“蒸馏”优势;因为他们拥有最强大的前沿模型,他们可以在内部利用自己的旗舰模型输出来训练更便宜、更小的层级模型。相比之下,开源权重实验室往往受到闭源提供商服务条款的限制,阻止他们使用这些高质量输出来训练竞争模型。其次,闭源实验室发布全面的模型系列。例如,OpenAI 的 GPT-6 和 GPT-6.1 系列(涵盖从 Luna 到 Astra 的型号)在几乎每一个价格点上都提供了连续的能力光谱。最后,这些实验室受益于大规模的基础设施,包括专有硬件和高容量的推理能力,这些能力可以降低最终用户的每项任务成本。
尽管闭源模型目前在性价比方面占据主导地位,但数据表明市场仍高度波动。从历史上看,开源权重模型曾赢得过价值“爆发”,即单个高性能发布占据广泛的预算区间,直到闭源实验室以更低的价格切入。此外,研究指出其自身方法论的局限性:成本反映的是评估人员通过托管 API 支付的费用。由于开源权重模型可以在私有硬件上运行,它们的真实价值主张可能高于基于 API 的比较所显示的水平。对于需要本地执行、特定定制或能够在无限制使用政策下进行安全工作的用户来说,开源权重模型仍然是闭源提供商“租用”能力的关键替代方案。
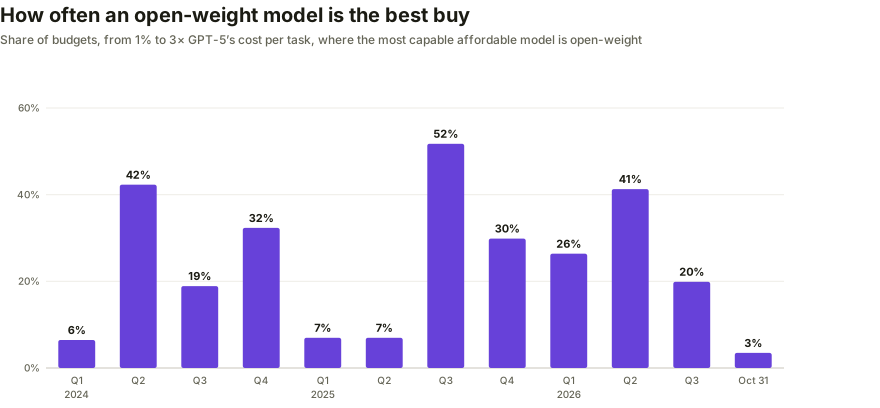
此图表可视化了市场的波动性,特别强调了开源权重模型占据显著预算份额的“爆发”时期。