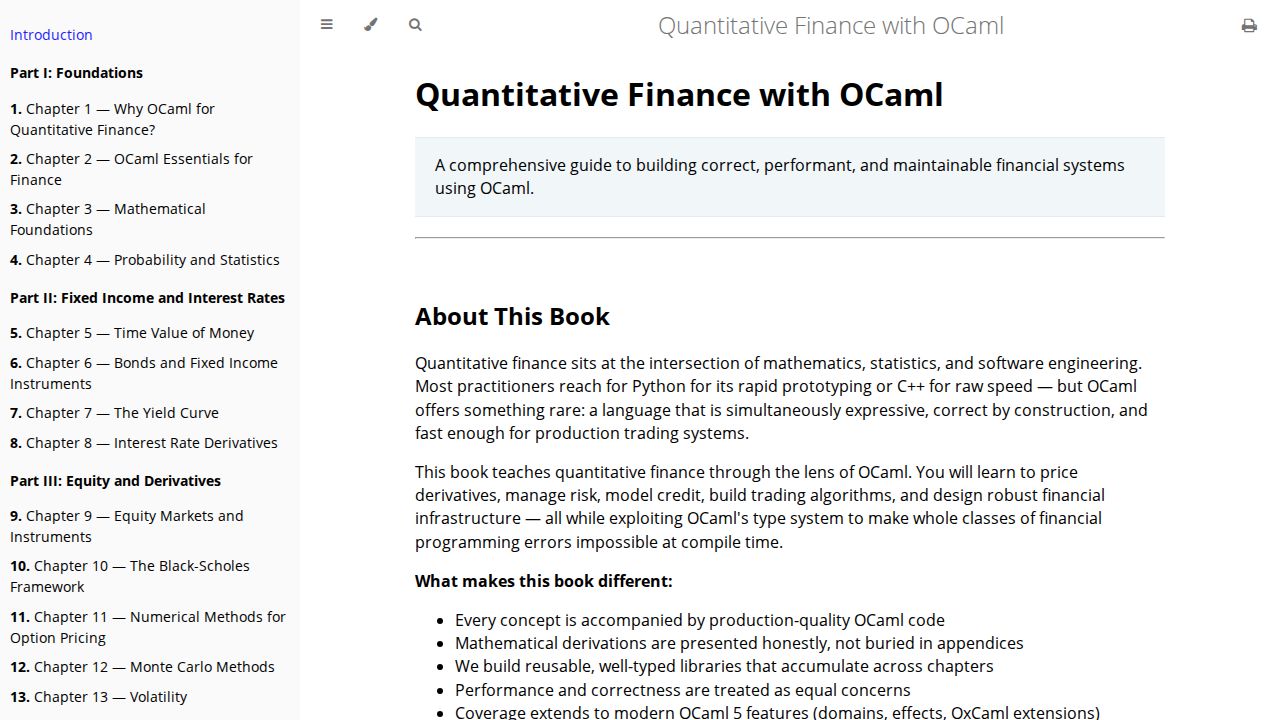
《OCaml 量化金融》一书将自身定位为使用 OCaml 构建正确、高性能且可维护的金融系统的全面指南。它通过 OCaml 的视角教授量化金融,涵盖衍生品定价、风险管理、信用建模、交易算法开发以及稳健金融基础设施的设计等主题。核心观点是 OCaml 的类型系统能够在编译时使整类金融编程错误成为不可能,从而在不牺牲性能的前提下提高正确性。作者指出,每个概念都伴有生产级的 OCaml 代码,且数学推导坦率呈现,而未被埋藏在附录中。他们还强调构建可重用、良好类型化的库,这些库会随章节积累,并将性能与正确性视为同等重要。书中的内容进一步扩展到现代 OCaml 5 特性,包括领域(domains)、效应(effects)以及 OxCaml 扩展。在结构上,全书分为七部分,可顺序阅读或作为参考使用。第一部分奠基(OCaml 基础、数学、概率)。第二部分固定收益与利率(债券、收益率曲线、利率衍生品)。第三部分权益与衍生品(Black‑Scholes 框架、数值方法、蒙特卡洛、波动率、异期权)。第四部分信用与多资产模型(信用风险、组合信用衍生品、多资产相关性)。第五部分风险管理(市场风险、希腊字母、XVA、投资组合优化)。第六部分算法交易与市场微观结构(市场微观结构、执行算法、量化交易策略、高性能交易基础设施)。第七部分探讨高级主题(随机微积分与高级定价、机器学习在量化金融中的应用、监管与会计框架、量化金融系统设计,以及一个完整交易系统的 capstone 项目)。每章目录中包含一个 README.md(章节正文),一个 lib/ 目录(可复用库模块),examples/ 目录(工作示例),exercises/ 目录(练习题),以及 benchmarks/ 目录(性能实验)。构建示例时,读者需通过 Opam 安装依赖(核心、owl、zarith、menhir、ppx_deriving),然后使用 Dune 进行编译和测试。本书采用清晰的记法:OCaml 代码出现在语法高亮块中,数学公式采用类似 LaTeX 的表示(例如,$S_t$ 表示时间 $t$ 时的资产价格,${color{red}}$sigma{color{reset}}$ 表示波动率,$r$ 表示无风险利率),OCaml 类型以 OCaml 记法给出(例如,float -> float -> float),模块路径写作 Module.function(例如,Black_scholes.price)。当前版本为 1.0,于 2026 年 2 月发布,欢迎通过项目仓库提交更正和贡献。为示示书籍的深度,第 11 章 —— 期权定价的数值方法 —— 讨论了 lattice 方法(二叉树和三叉树)以及 Black‑Scholes 偏微分方程的有限差分方案,解释了 CFL 稳定条件,量化了收敛速率,并展示了 Richardson 外插如何提升精度。该章节还包含了 Cox‑Ross‑Rubinstein 二叉树的具体 OCaml 实现、美式期权提前行权处理以及通过树 bumping 计算希腊字母。此例证体现了本书在数学严谨性、实用代码与性能分析方面的融合。上述所有事实均直接摘自提供的主要来源(https://qcaml.com/index.html)以及第 11 章的支持主要来源(https://qcaml.com/part-3-equity-derivatives/ch11-numerical-methods/)。
HN Digest / · HN #49930690
OCaml 量化金融:类型安全的金融工程指南
《OCaml 量化金融》通过利用 OCaml 强大的类型系统在编译时消除整类金融编程错误,教授衍生品定价、风险管理、信用建模和算法交易等核心量化金融主题。书中提供了生产级代码、诚实的数学推导,并涵盖了七部分、31 章中的现代 OCaml 5 特性。