汤姆·沃伊奇克2026年9月的随笔开篇提出了一个容易被略过的论断:"世界并未走向终结。但三十年来,我们用依赖关系换掉了缓冲,因为供应商比库存更便宜,而一份保证比一支军队更便宜。"
这句话是这篇随笔的主干。波兰作家沃伊奇克在接下来的几页中,追溯了当现代社会曾经依赖的事物——库存、替代供应商、冗余燃料、耐心的放贷者——被本季度最便宜的任何人取代时会发生什么。他认为,2026年,其中若干依赖关系同时经受了压力测试。其结果是一种结构性诊断,而非末日故事。
一条海峡,三场危机
从华沙东南约4000公里处说起。美国和以色列针对伊朗的军事行动始于2月下旬。自3月以来,伊朗一直用无人机、导弹、水雷和小型船只保持霍尔木兹海峡关闭。通过海峡的油轮交通量下降了90%以上,国际能源署(IEA)将其称为石油市场有史以来最大的供应中断。
作为背景:霍尔木兹海峡是波斯湾外的狭窄通道,海湾石油和天然气油轮通过它驶向公海。关闭海峡并不会停止石油生产;它阻止的是石油流动。而这一关闭同时朝三个方向传导——进入燃料、进入食品,以及进入这个冬季的取暖。
未能维持的停火
一场脆弱的停火在初夏将价格拉回战前水平,随后破裂。到9月初,布伦特原油接近每桶97美元,一个月内上涨19%;到月中约为105美元,9月24日触及108美元。
9月22日,伊朗向华盛顿提交了一份书面路线图:最长60天的区域停火、海峡的分阶段重新开放,以及结束美国的海军封锁。华盛顿拒绝了它,据一份报告称,总统预计将在11月中期选举后恢复轰炸。
绕行海湾的路线经过红海自身的咽喉要道——曼德海峡,胡塞武装本月在那里夺取了也门的一个重要港口。每一条被关闭的路线都会将交通推向下一条最窄的通道。
有人正在发财
一个油轮运输基金已经飙升——而且这些数字是真实的。追踪租用原油油轮成本的Breakwave油轮运输ETF(交易所交易基金)在战争的前两个月上涨了600%以上,到9月初全年涨幅超过2300%。一些超大型油轮的日租金从战前的不到10万美元升至9月10日约86万美元的历史纪录。
该基金规模很小,其经理本人表示,如果海峡重新开放,租金将会下降。但正如沃伊奇克所说,让谷仓空空如也的同一关闭,也填满了某人的经纪账户。
隔壁的战争正在消耗同样的燃料
乌克兰无人机今年至少袭击了俄罗斯炼油厂70次——按IEA的统计大约每四天一次——将俄罗斯的炼油产量推至二十年低点。其六家最大的柴油工厂中有一半在本月削减或停止了产出,莫斯科限制了燃料出口。9月10日,美国柴油首次突破每加仑6美元。美国总统致电基辅,要求其停止袭击柴油目标。
法国:加油站的挤兑
9月中旬的一篇病毒式帖子宣称法国正在耗尽燃料。官方数据不那么戏剧化,但更有教益。9月20日,15%的加油站已无汽油或柴油可售,高于两天前的11%。在大东部大区,这一比例为20%。
政府排除了短缺的可能性。大约九成的断供加油站属于法国能源公司道达尔能源,该公司将汽油价格上限设为每升1.99欧元,而逃离其他地方创纪录价格的司机们将油箱加空的速度超过了卡车补油的速度。官方统计也低估了缺口:只有当一家加油站所有汽油标号都无货或柴油无货时,才会被记录在案。在一个没有缓冲的系统中,本意作为缓冲的价格上限,将价格冲击变成了空空如也的加油站。
柴油运送食品,霍尔木兹海峡运送种植食品之物
该海峡通常承载国际贸易化肥的多达30%。联合国粮农组织(FAO)警告称,短缺将削减产量,并在2026年下半年至2027年收紧粮食供应。
损害是滞后的。迟到的化肥无法挽回已损失的产量,而由于人们继续食用中断之前种植的粮食,系统看起来一切正常,直到较小的收成到来。
基准线本已严峻
2025年是《全球粮食危机报告》历史上第一个出现两场确认饥荒的年份,分别位于加沙和苏丹。2022年至2025年间,粮食援助资金估计下降了59%。世界粮食计划署(WFP)估计,持续的高油价可能将多达4500万人推入严重粮食不安全状态。
国内的收成
欧洲的马铃薯带在短短一个季节内讲述了这个故事。去年全大陆供应过剩;仅波兰一地,种植者就收获了约700万吨,比前一年增加18%,到春季农民们在亏本出售。于是比利时、法国、荷兰和德国的种植者少种了14%。随后迎来了五次热浪和一场干旱。他们的种植者组织现在预计收成下降25%,为十年来最小之一,而在比利时,用于加工的马铃薯价格在几天内从每吨10欧元涨到150欧元。
粮食也更贵了。巴黎交易所的制粉小麦从1月的每吨191欧元升至约245欧元,涨幅28%,玉米上涨36%。在波兰的收购点,小麦从每吨778兹罗提(波兰货币)升至约900,玉米从748升至930以上。早在5月,交易者就已指出这里的霜冻和干旱、法国和美国的干旱,以及创纪录的能源价格。
自给自足,却仍在付出代价
在这里,这篇随笔做出了它最引人注目的一步。根据法国农业银行波兰分行的统计,使用FAO数据,波兰是欧盟中粮食自给程度最高的国家,在九类食品中的七类上实现自给——鱼类和植物油除外。在正常年份,它种植的粮食比消耗的多约五分之一,并且是世界十大粮食出口国之一。如果有任何国家应该免受粮食冲击的影响,那就是这个国家。
并非如此。自给自足是以吨来计算的,而价格由别处决定。波兰的粮食买家跟随巴黎交易所,滞后三到七天。当世界支付更多时,波兰粮食可以直接离开,因此国内价格必须与之匹配。而收成本身由波兰无法控制的事物构成:创纪录的柴油、必须穿越霍尔木兹海峡的化肥,以及维斯瓦河——波兰的主要河流——不再运送的水。波兰能养活自己。它无法为自己的粮食定价。
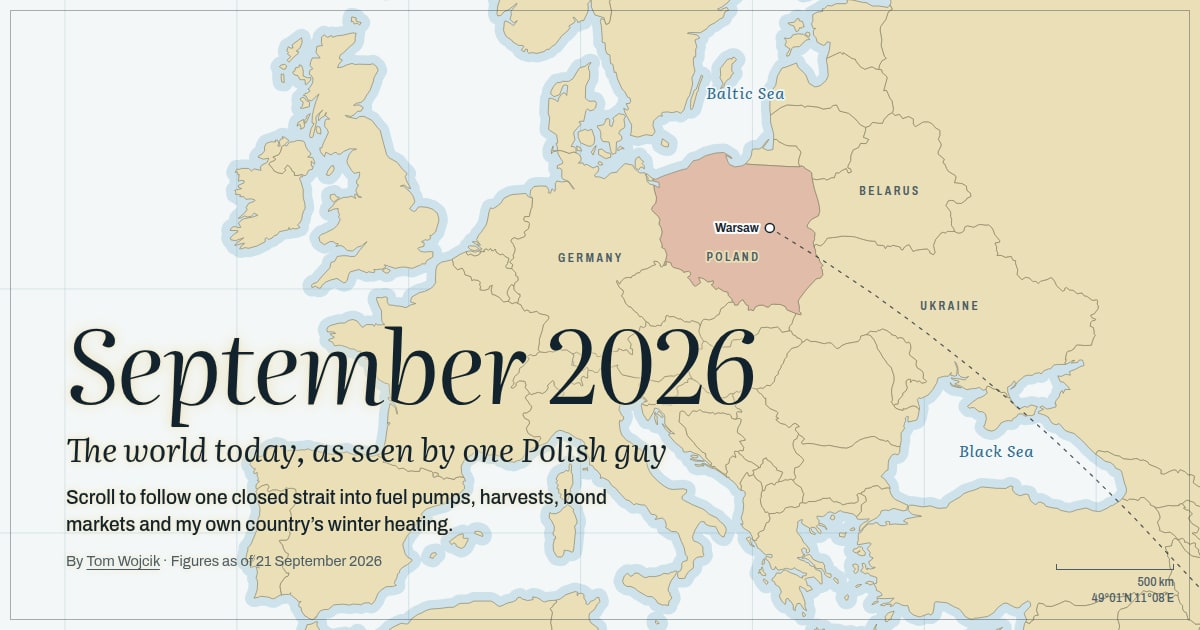
该图片出现在沃伊奇克的随笔中,直接视觉化了波兰与其所分析的全球供应网络之间的地理关系。被突出的波兰展示了该国的悖论——高度粮食自给却完全暴露于全球商品价格——在地理上为何是不可避免的。
我们用一种依赖交换了另一种依赖
2022年之后,欧洲人用在全球市场购买的液化天然气(LNG)取代了俄罗斯管道天然气——而卡塔尔通过霍尔木兹海峡运输全球近五分之一的LNG,是该市场的一根支柱。卡塔尔能源公司,卡塔尔的国有LNG公司,于3月宣布不可抗力:这是一个法律步骤,当公司无法控制的事件使交付不可能时,免除其履行合同的义务。拉斯拉凡的无人机破坏使约17%的产能下线,修复估计需要三到五年。
8月,大约一艘卡塔尔货轮通过海峡,而战前的流量约为每月650万吨——数十艘货轮。
天然气储存量处于该日期的历史最低水平。9月中旬,欧盟的储存容量为67%,德国为56%,而欧盟的目标是90%,各国在困难的市场条件下可低至多十个百分点。推高制冷需求的夏季高温也迫使核电站削减产出,而风力发电很弱。这一新的依赖关系穿过了一处最窄处约39公里宽的咽喉要道。
波兰用石油做了同样的交换
2022年之后,波兰停止购买俄罗斯原油,沙特阿美成为波兰国有炼油商奥伦的主要供应商,约占40%。那批石油无需穿越霍尔木兹海峡即可抵达波兰,而是通过一条横跨阿拉伯沙漠、通往红海的1200公里管道。9月10日,无人机关闭了该管道。阿美取消了9月下旬的货轮,并据报告诉其欧洲买家10月不要期待任何货轮。该管道于9月22日以微弱流量重启,但没有恢复全流量的日期。
奥伦正在从挪威、英国、阿尔及利亚、哈萨克斯坦、阿塞拜疆和美洲的现货市场购买,与挪威国家能源公司Equinor的新协议覆盖了其高达四分之一的炼油能力。奥伦表示其炼油厂供应未受干扰。但能源记者雅库布·维奇写道,以9开头的泵价——每升9兹罗提——已不再遥不可及。
我们过去曾在现货市场上吃过亏
随笔在这里暂停,讲述一个与这场战争完全无关的故事,而这正是关键所在。奥伦于2022年设立了一个瑞士贸易分支,寻找非俄罗斯的石油,并拨给它6亿美元运作。2023年11月,在美国制裁短暂放松期间,该部门同意购买600万桶廉价的委内瑞拉原油。几天之内,它向一家迪拜中介汇款了2.3亿美元的预付款,没有抵押品,也没有银行担保。根据《金融时报》的调查,大部分资金被转换成泰达(Tether),一种与美元挂钩的加密代币,并通过U盘交到加拉加斯酒店和餐厅的经纪人手中。
一批价值约2900万美元的货物抵达。租用的油轮在委内瑞拉近海等待数月,耗费约7200万美元。国家现在将总损失定为约16亿兹罗提,即4.24亿美元。8月,华沙检察官起诉了三名前经理,他们否认有不当行为,面临最高25年监禁。
沃伊奇克的这句话值得完整引用:一个失去常规供应商的国家,付出的不仅仅是更多的钱。它最终不得不与自己不认识的人打交道。
旧的缓冲——煤炭——正在变薄
波兰矿区的煤炭库存从2025年7月的565万吨下降到2026年7月的320万吨——一年内下降约43%,该国最大的矿主预计自己的煤堆到12月将几乎缩减为零。9月中旬,奥伦Termika的负责人在一次行业会议上表示,寒冷的冬季将意味着煤炭耗尽,每个人都将"在底部挣扎"。他第二天被解雇了,尽管公司并未以此作为官方原因。
自2019年9月以来,克拉科夫禁止在锅炉、炉灶甚至壁炉中燃烧煤炭和木柴。居民只剩下天然气、取暖油、电力或区域供热。这项禁令是对一个严重问题的严肃回应,而该市以冬季烟雾闻名。但它展现了与这里其他一切相同的模式:一项在替代燃料永远存在的假设下取消了冗余的合理政策。
强烈的厄尔尼诺——一种周期性的太平洋变暖,会全球性地改变天气模式——预示着一个更温和的冬季。这个冬季的严酷程度现在取决于天气。
代价开始显现
现在转向华沙以东约8600公里处。多年来,日本银行将利率维持在零,因此日本的储蓄流向海外。养老基金和保险公司向外国债券投入了数万亿美元,日本成为美国政府债务最大的外国持有者,拥有约1.2万亿美元的美国国债。它是世界上最可靠的放贷者,它帮助所有人——尤其是美国——保持低廉的借贷成本。
那个时代正在结束。9月18日,日本银行将其政策利率上调至1.25%,为1995年以来最高,一位前董事会成员预计大约每三个月会上调一次,到2027年年中达到2%。日本的10年期收益率突破3%,并在9月25日达到3.1%,为1996年8月以来最高——由通胀数据中的石油、日本银行自身的加息以及美国收益率推高。日本投资者仅在第一季度就出售了296亿美元的美国债务。
策略师们并未描述一场回流的狂奔。他们描述的是日本悄悄停止成为每个人都可以依赖的买家,结果是各地长期借贷成本上升。
美国:另一端的借款者
美国10年期收益率在9月25日达到5.2%,为十九年来最高,自2007年崩溃前的夏季以来。9月16日,美联储自2023年以来首次加息,市场为再次加息定价。驱动因素正是这篇随笔所讨论的:石油出现在通胀预期中、持续增长的赤字,以及国债拍卖需求疲软——而这就是当耐心的买家留在家中时会发生的事。30年期抵押贷款现在的成本为7.12%,高于2月的6.09%。
截至9月11日当周,购房下降19%,再融资下降65%,与去年同期相比。买家正在暂停,建筑商信心处于12个月低点。这就是债券抛售如何波及家庭:通过月供。
美国的住房天气会波及波兰吗?
沃伊奇克的直觉是,美国抵押贷款发生的任何事情都会稍晚一些抵达这里。研究部分表示赞同。富裕国家的房价同步变动,且每十年更为如此,而IMF的解释是金融状况反映美国。2006年美国的崩盘之后,大约花了两年时间才波及波兰。2021年,波兰央行在美联储之前五个月加息,两个市场在同一年冻结。
这一次他不需要研究,因为他过去一年都在找房子。波兰银行在7月发放了创纪录的148亿兹罗提住房贷款。看看表象之下:平均贷款处于创纪录水平,是因为价格也是创纪录的,而超过五分之一的新贷款是人们在重新贷款。随笔接下来转向波兰的开发商,但提供的文本在段落中途中断;论证的方向足够清晰,可以理解。
仍然不确定的事
沃伊奇克的随笔并非对崩溃的预测,值得精确说明它主张什么、不主张什么。这是一个关于韧性的结构性论点:管理社会的最便宜方式,在假设破裂时被证明是最昂贵的。而且,根据其自身的说法,它是不完整的。冬季的严酷程度取决于天气。海峡是否重新开放取决于华盛顿和德黑兰的政治。美国抵押贷款利率是否波及波兰家庭,在这一点上,是一个随笔标出而非解决的开放问题。
该文稿确立的内容比这篇随笔的雄心更窄,而那是诚实的边界。数据来自IEA、FAO、世界粮食计划署、法国农业银行波兰分行、《金融时报》和市场数据;这篇随笔是一个观察者的综合,而非对每个数字的核实审计。它以异乎寻常的清晰度确立的,是问题的形态:一个将库存视为成本、将供应商视为确定性的世界,现在正在发现那场交易值什么。缓冲能否被重建——在煤堆、天然气储存、替代管道、耐心的资本中——正是这篇随笔提出却未作回答的问题。