加利福尼亚州正准备在今年11月将一项备受争议的亿万富翁财富税(BWT)提交给选民投票。这项拟议中的措施将对亿万富翁的财富征收5%的一次性税款,旨在每年筹集约200亿美元,以在联邦预算削减后资助医疗保健、食品援助和教育。然而,该提案遭到了包括加州州长加文·纽森在内的强烈反对,他认为此类税收最好在联邦层面解决,以防止富裕居民简单地搬迁到税收环境更友好的州。BWT面临的核心挑战是被征税财富的流动性。该税收的支持者最初估计应税基数为2万亿美元,但最新数据表明这一数字被严重夸大了。几位著名的亿万富翁,包括拉里·佩奇、谢尔盖·布林和特拉维斯·卡兰尼克,在2026年1月1日这一措施的追溯截止日期之前就在加州境外建立了税务居民身份。该州亿万富翁群体中的另一位重要人物马克·扎克伯格也在2026年初搬迁,这为有关该税收追溯效力的潜在法律挑战埋下了伏笔。土地经济学中心(Center for Land Economics)的分析人士认为,该州对流动财富的关注忽略了一个更稳定、更庞大的税基:土地本身。他们的研究估计加州土地总价值为8.14万亿美元,这一数字大约是剩余应税亿万富翁财富的八倍。土地价值税(LVT)将仅适用于土地价值,不包括其上的建筑物,并将通过现有的财产税基础设施进行管理。由于土地无法移动,它仍然是一个可以持续征税的目标,并随着州经济的发展而增长。虽然BWT需要建立复杂的行政机构来评估私募股权和创始人股份等非流动性资产,但LVT可以利用现有系统,尽管目前限制财产税评估的第13号提案带来了一些挑战。通过将重点从流动性强的个人转移到不可移动的土地上,LVT的支持者认为,加州可以获得更可靠的收入来源,从而避免财富外逃和与征收无形资产相关的法律波动所带来的陷阱。
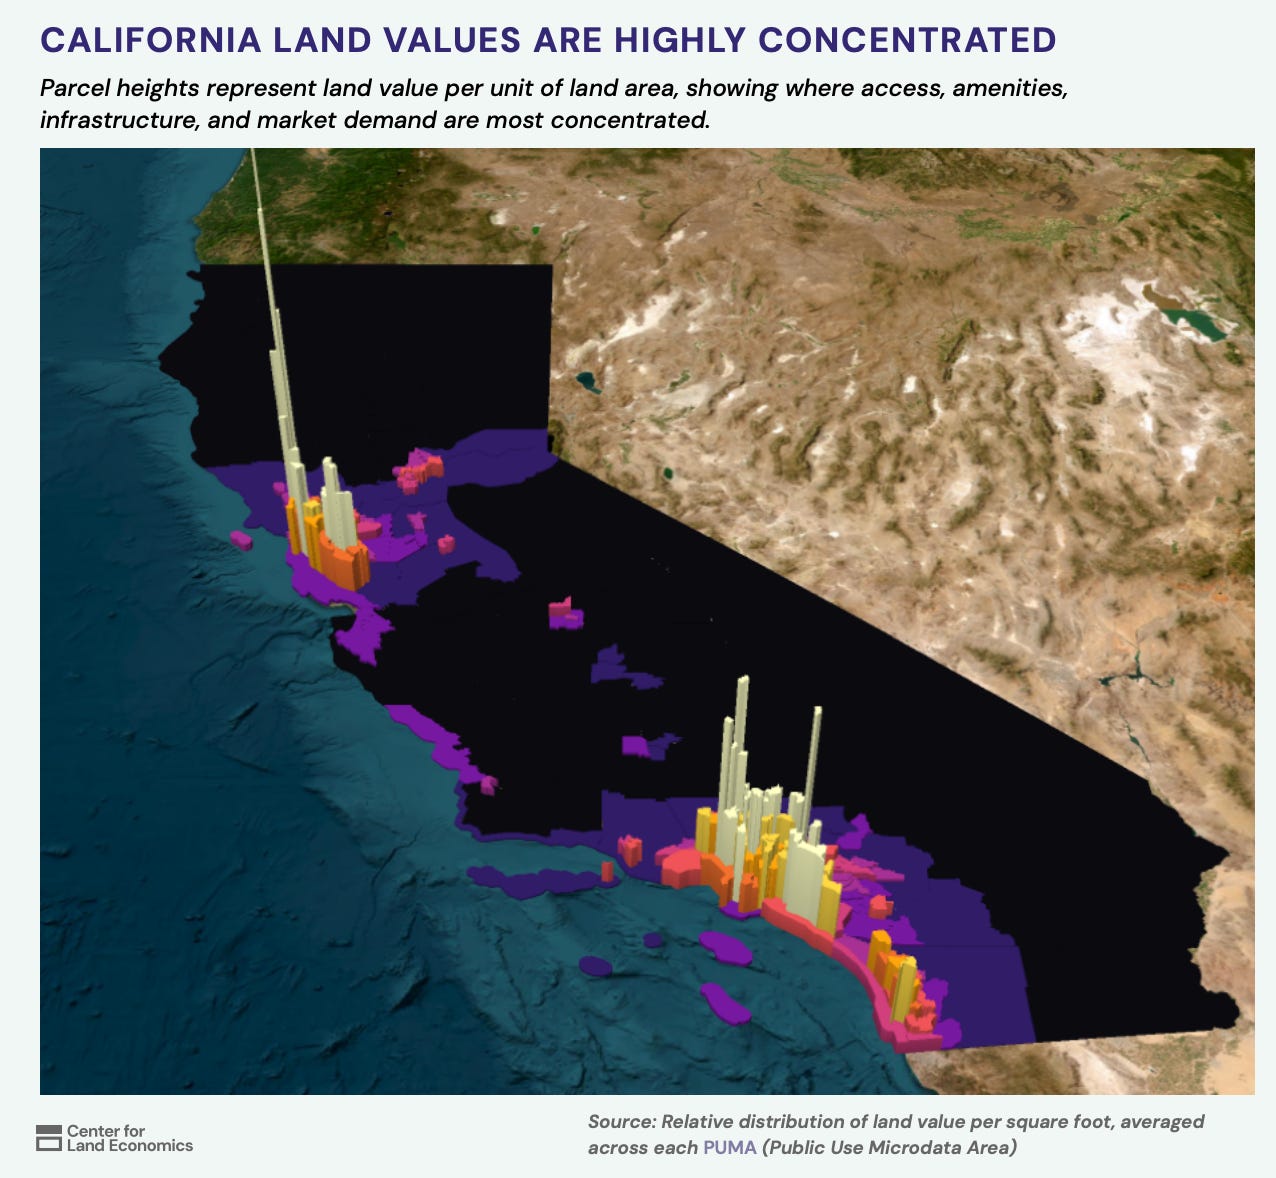
文章讨论了该州对流动性亿万富翁财富的关注如何忽略了更稳定、更庞大的税基,此对比图展示了土地总价值与亿万富翁资产的差异。
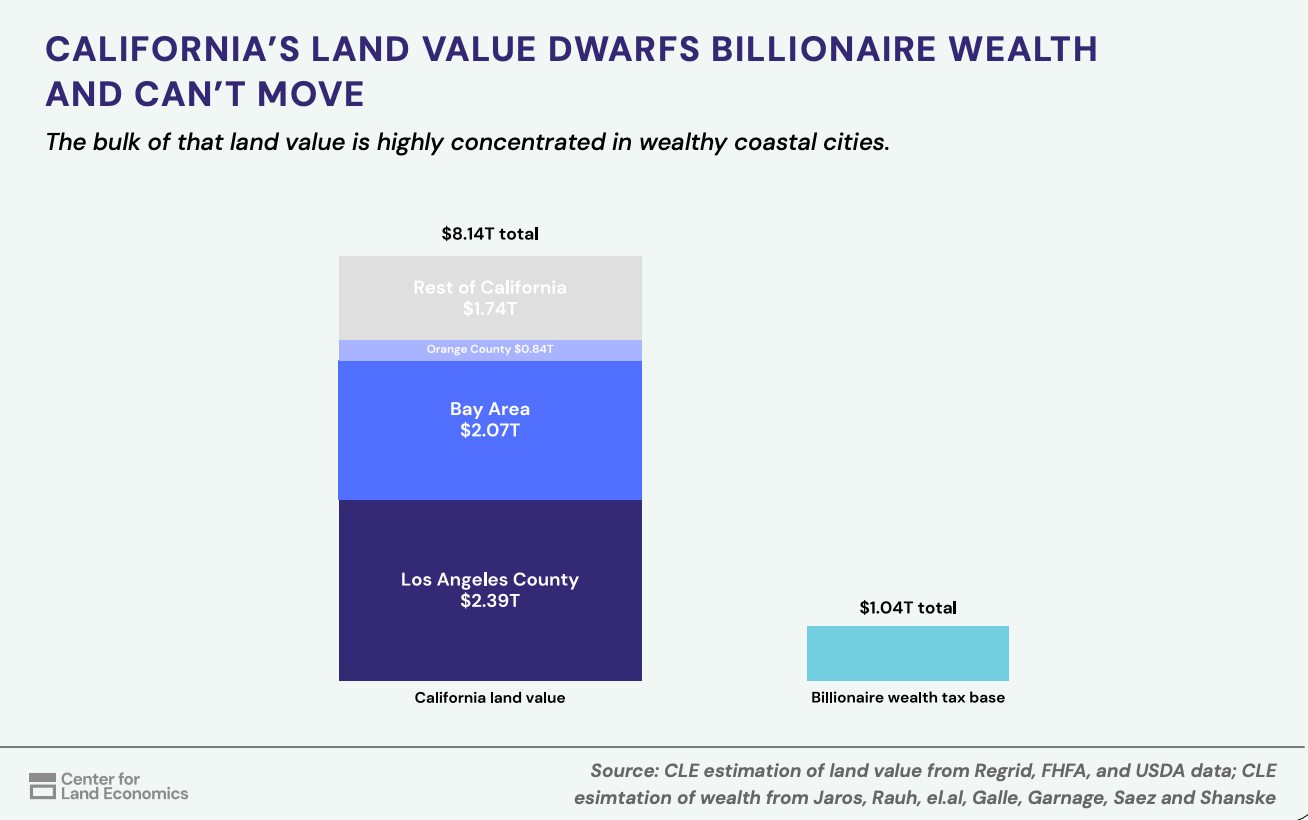
支持者认为,将重点从流动性强的个人转移到不可移动的土地上可以提供更可靠的收入来源,正如这份关于税基稳定性的分析所描述的那样。